第二期通过工厂和外贸企业案例,练习免抵退、免退税、留抵税额与退税上限的计算逻辑。
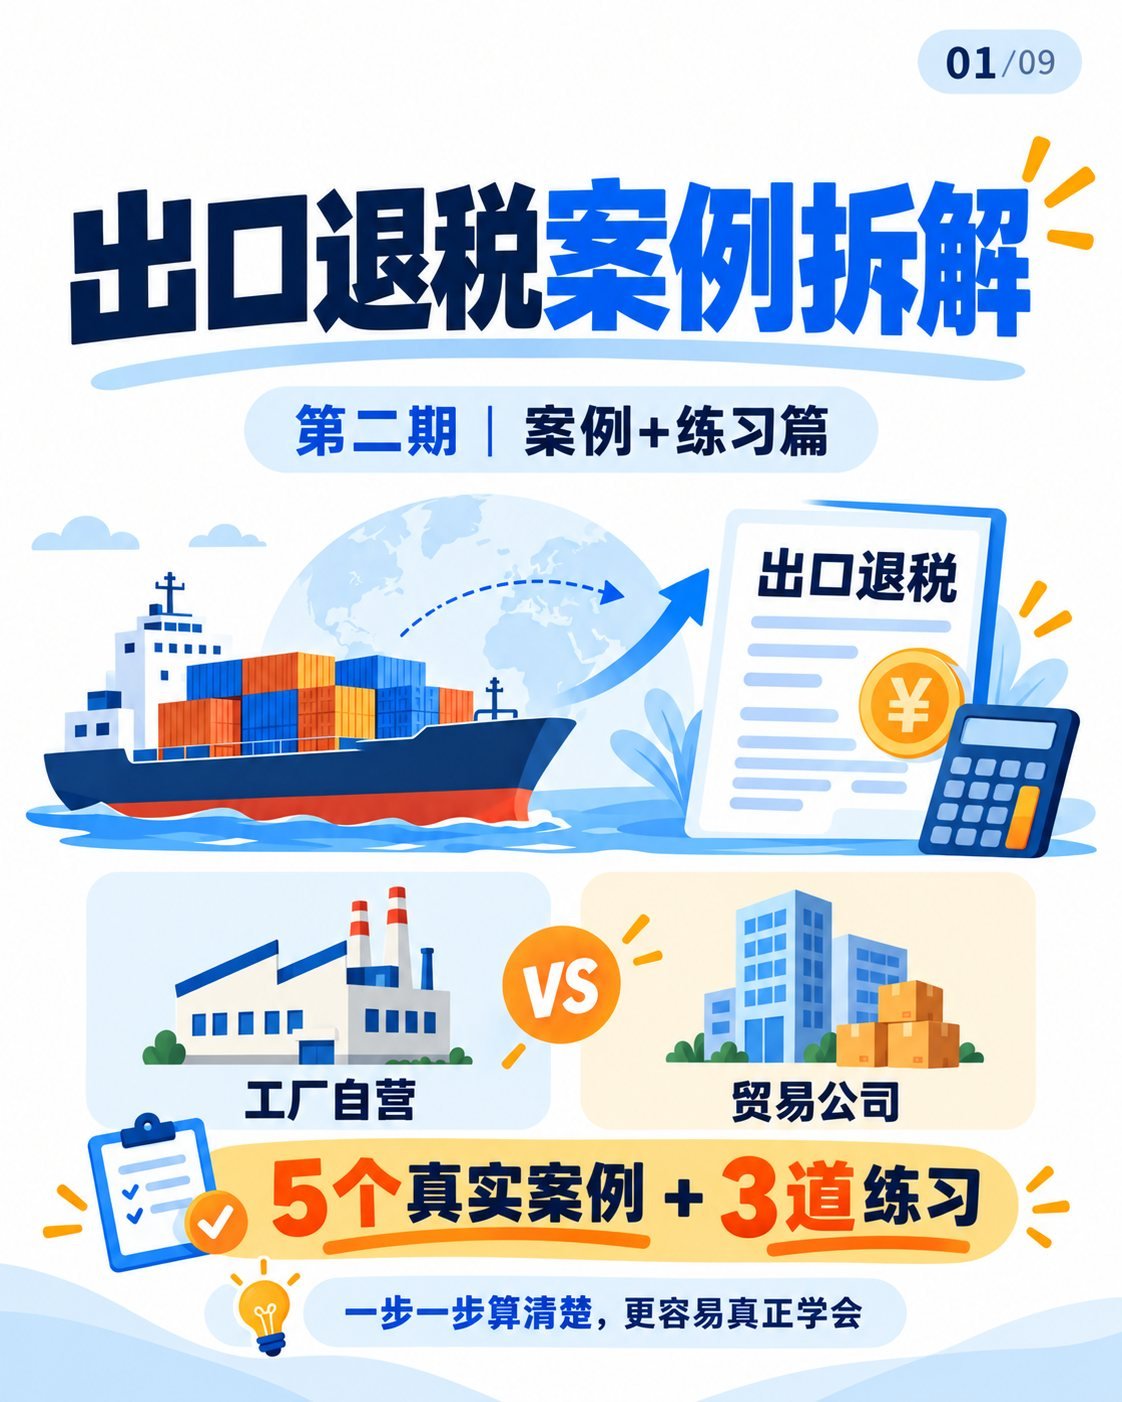
封面:出口退税案例拆解
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“封面:出口退税案例拆解”。除个别案例另有说明外,均假设增值税征税率为13%、出口退税率为10%,出口额按FOB折合人民币计算,并暂不考虑特殊贸易方式、进料加工及其他复杂调整事项。
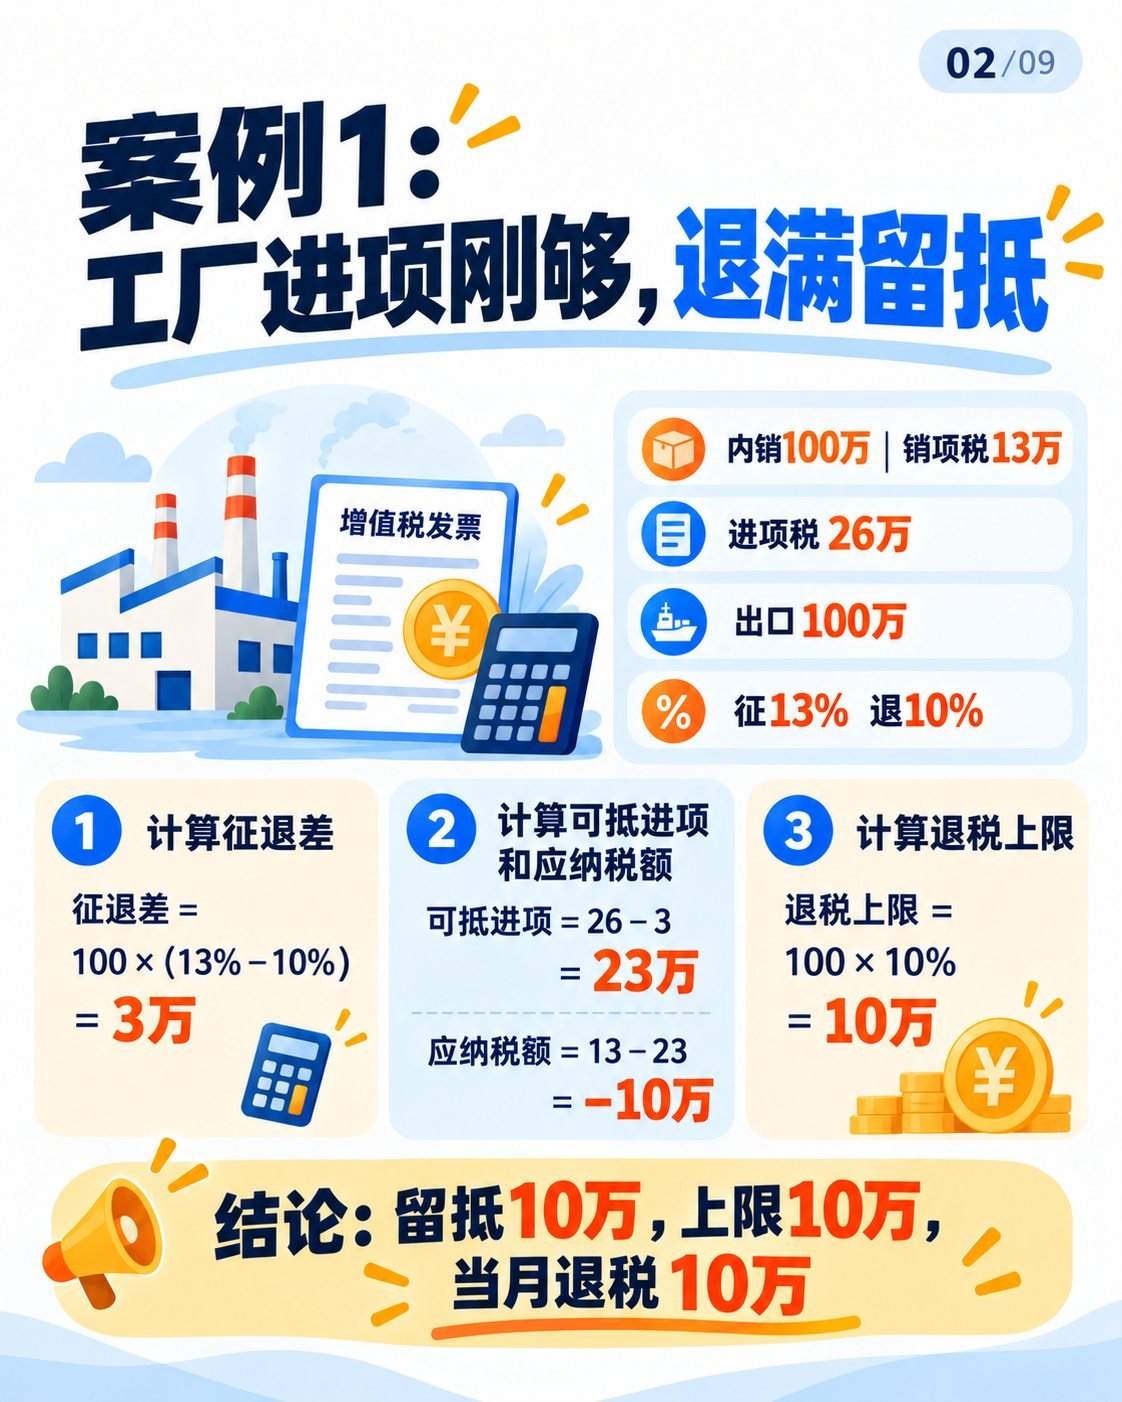
案例1:工厂退满留抵
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“案例1:工厂退满留抵”。工厂某月内销销项税15万元,全部进项税20万元(没有免税料件),出口FOB折人民币100万元,征13%退10%,无上期留抵。
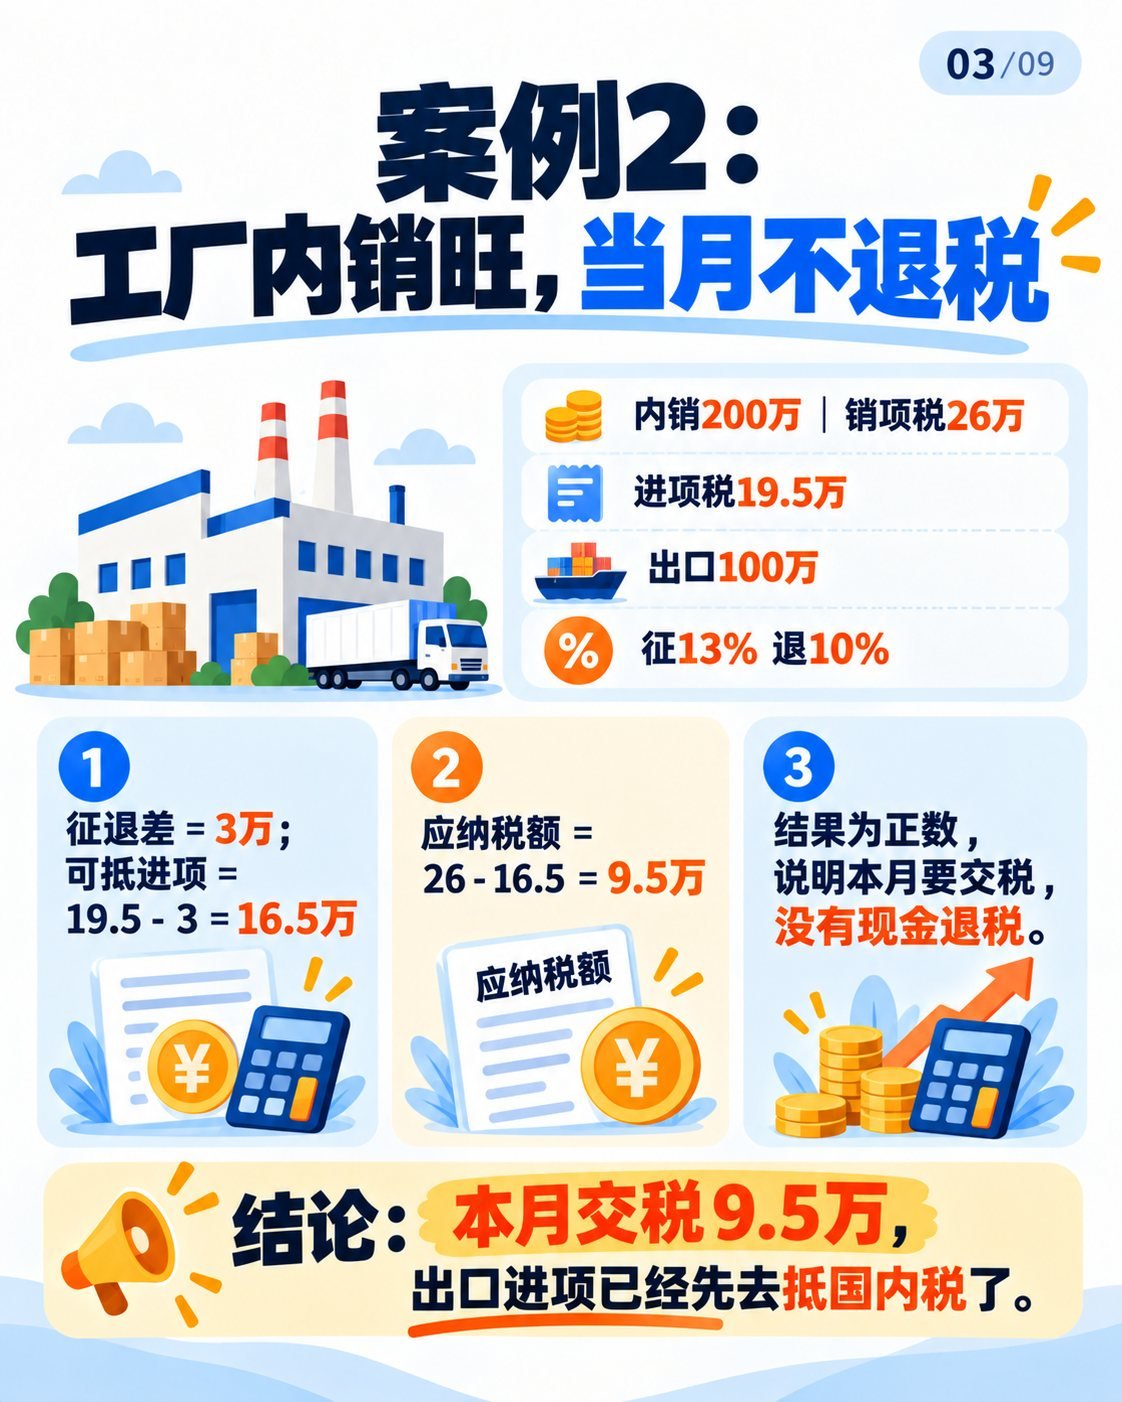
案例2:内销旺不退税
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“案例2:内销旺不退税”。本文从基本原理入手,分别介绍生产企业“免抵退税”和外贸企业“免退税”的计算方式,并通过五个具体案例逐步演示,帮助初学者理解退税额的计算过程及申报注意事项。
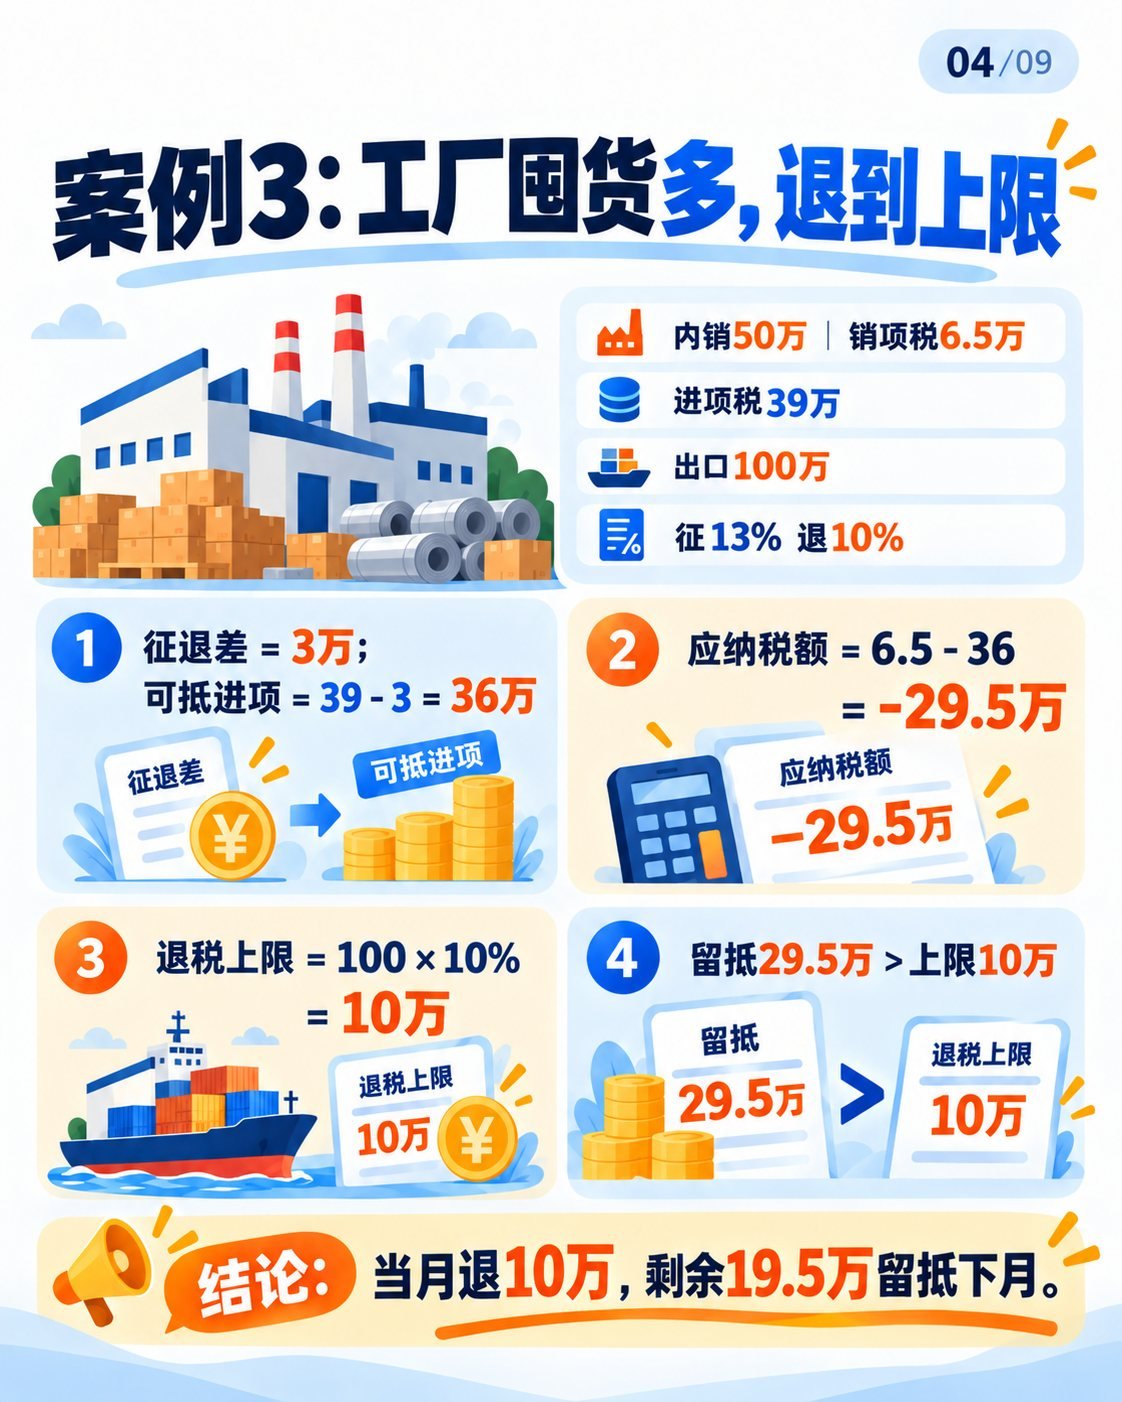
案例3:留抵大于退税上限
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“案例3:留抵大于退税上限”。第3步 退税上限 = 100万 × 10% = 10万元。
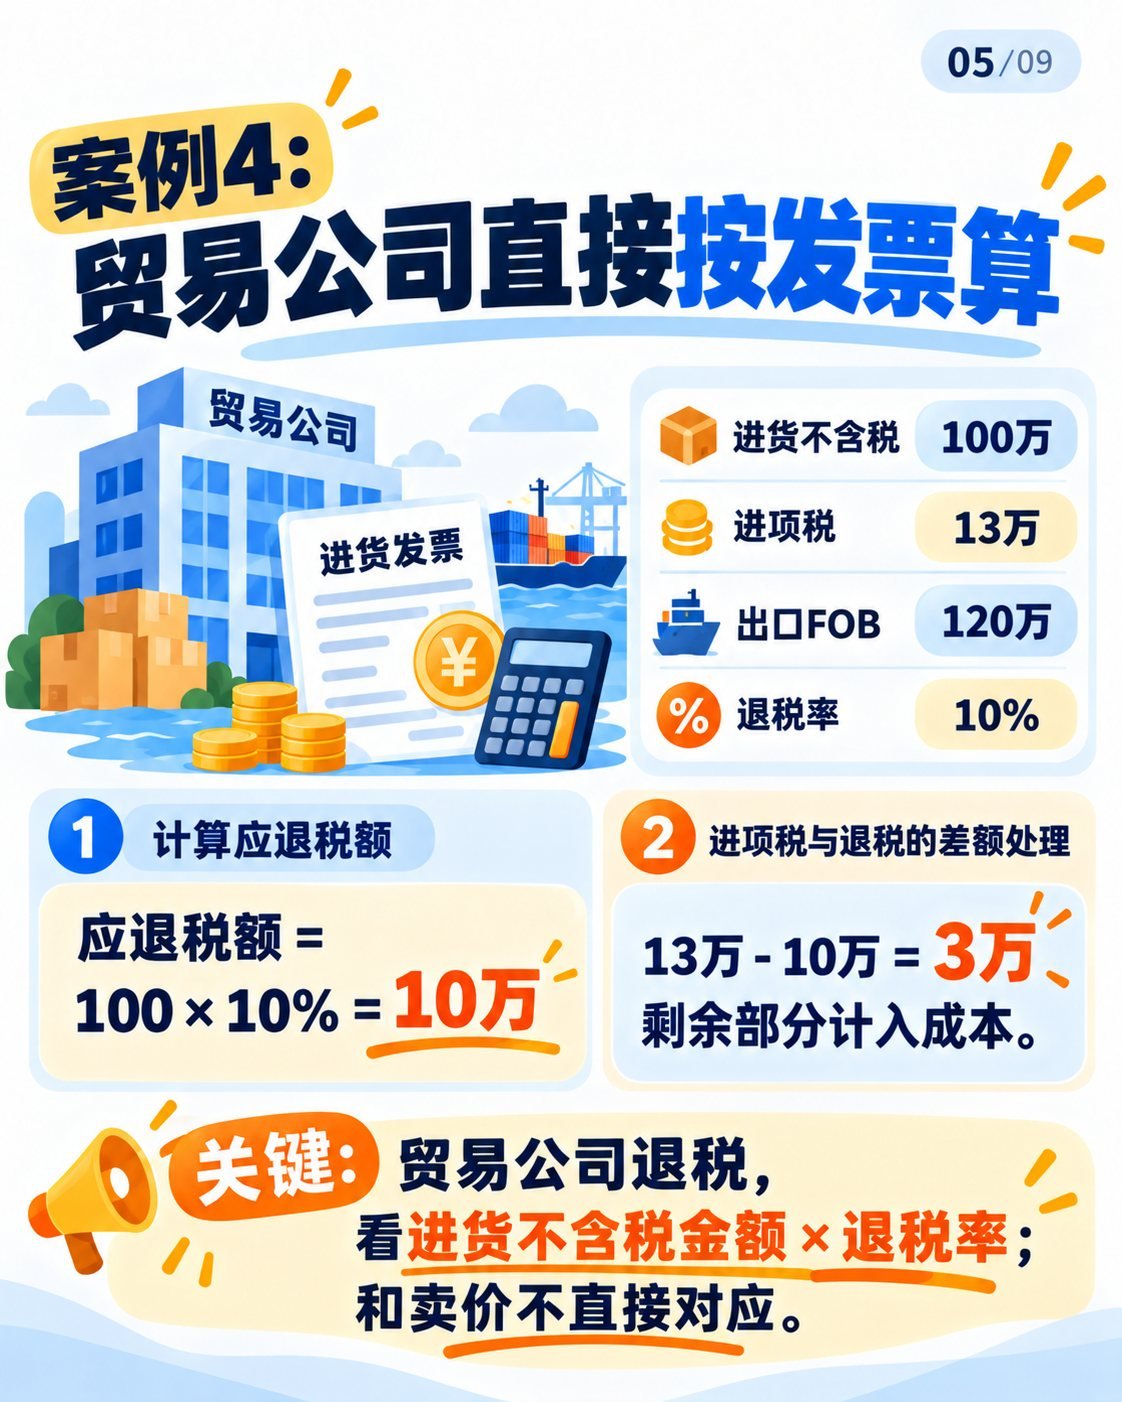
案例4:贸易公司免退税
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“案例4:贸易公司免退税”。第二期用5个案例拆解工厂“免抵退”和贸易公司“免退”的计算逻辑,再用3道练习题巩固。
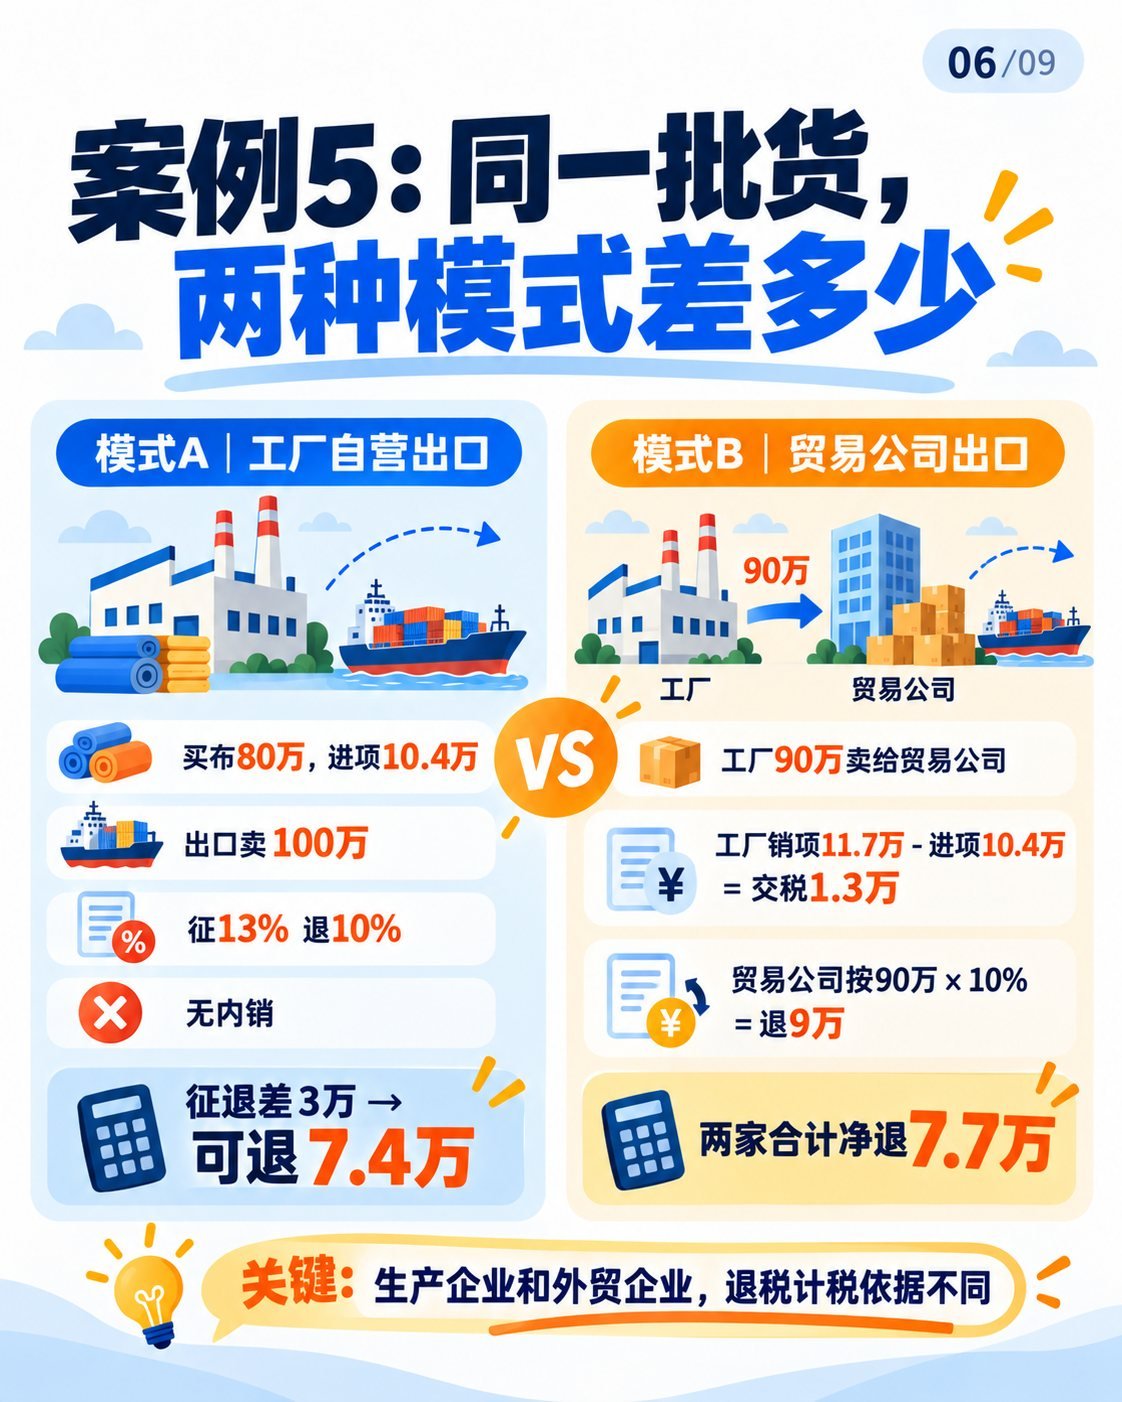
案例5:两种模式对比
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“案例5:两种模式对比”。跨境电商、市场采购等出口模式,可能根据具体条件适用退(免)税、免税或征税等不同政策,需要分别核查。
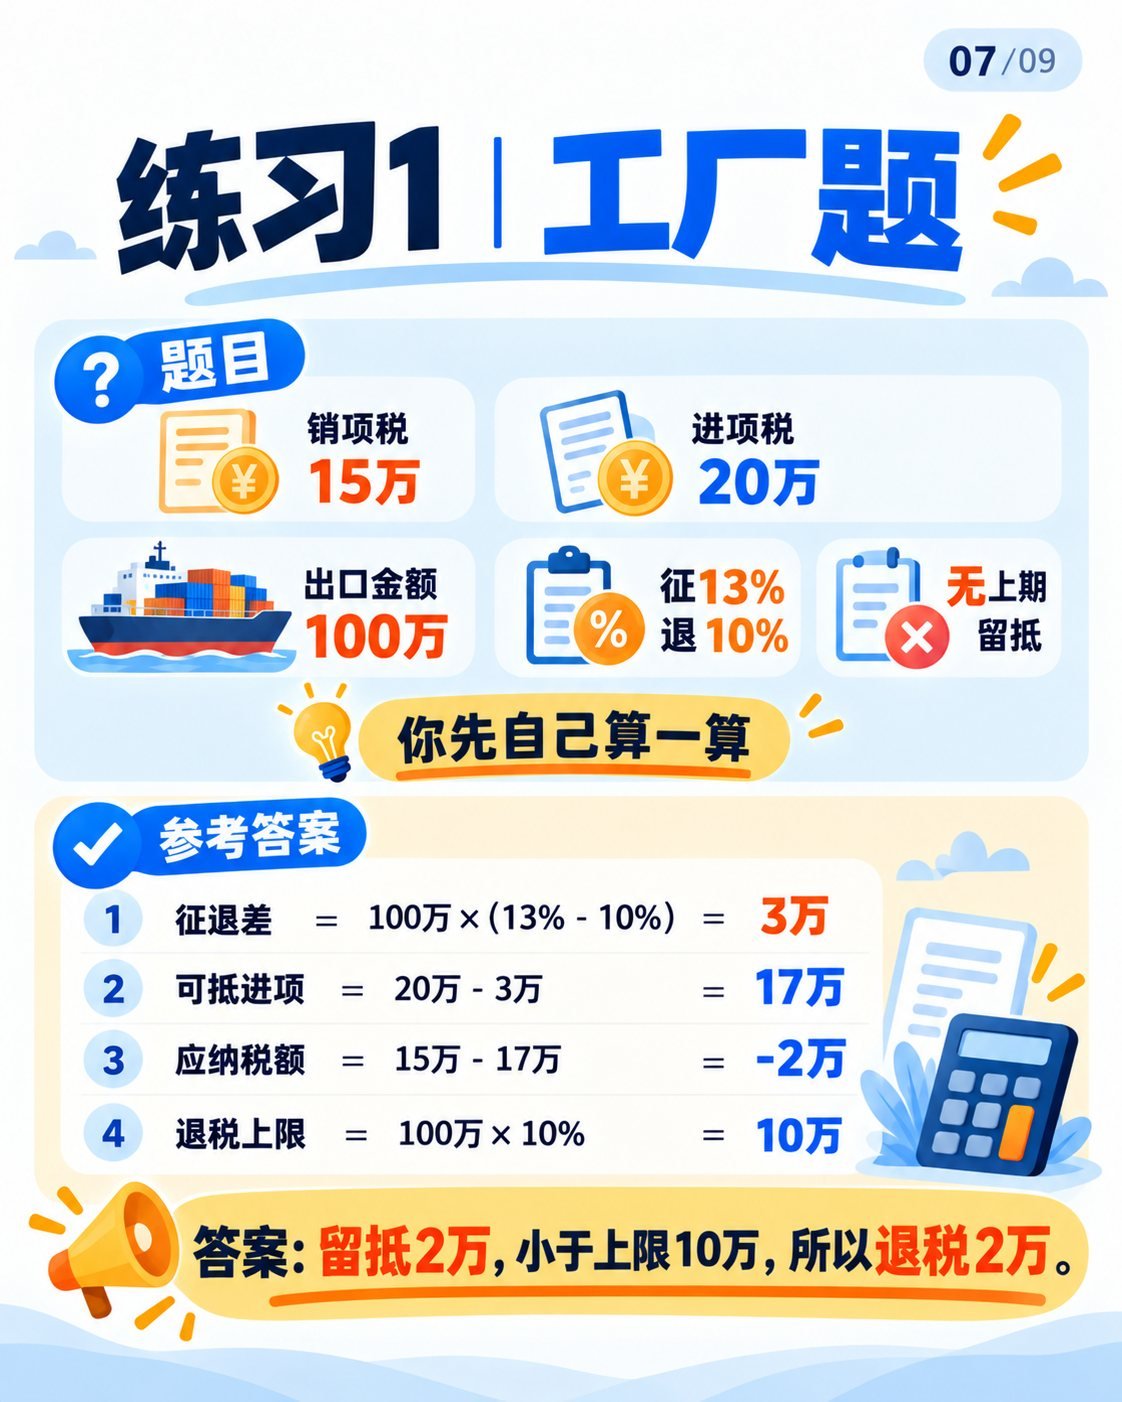
练习1:工厂计算题
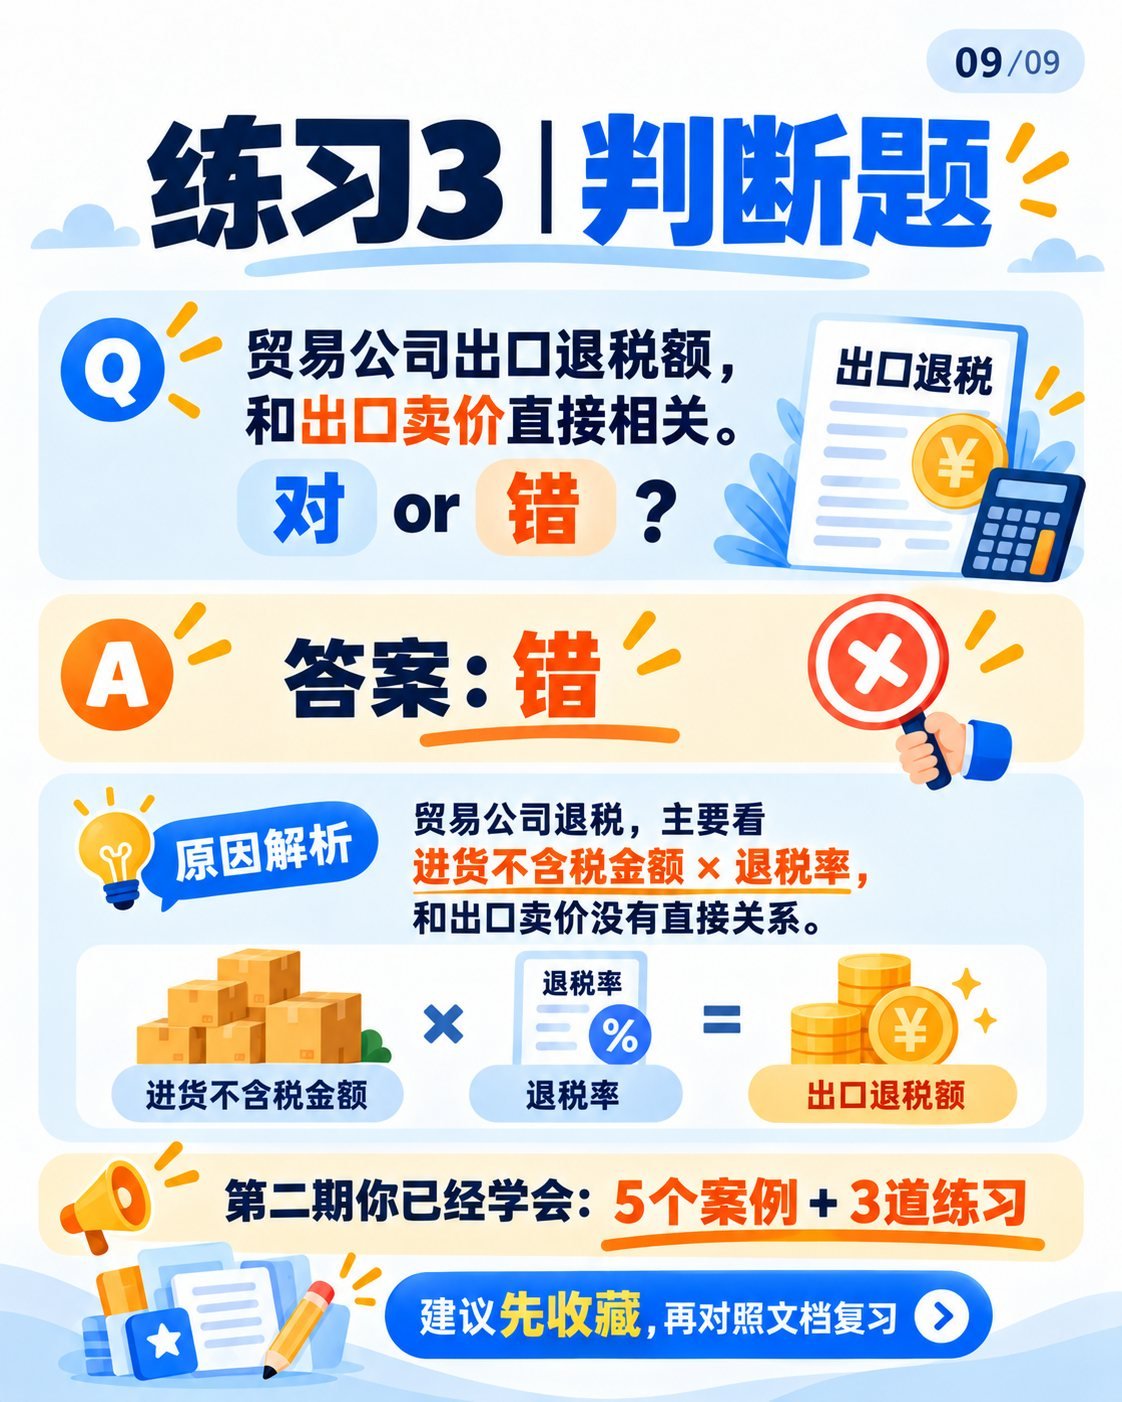
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“练习1:工厂计算题”。以本资料讨论的常见购进货物出口情形为例,退税额主要根据购进货物的退税计税依据和适用退税率计算,而不是直接按照出口销售额计算。
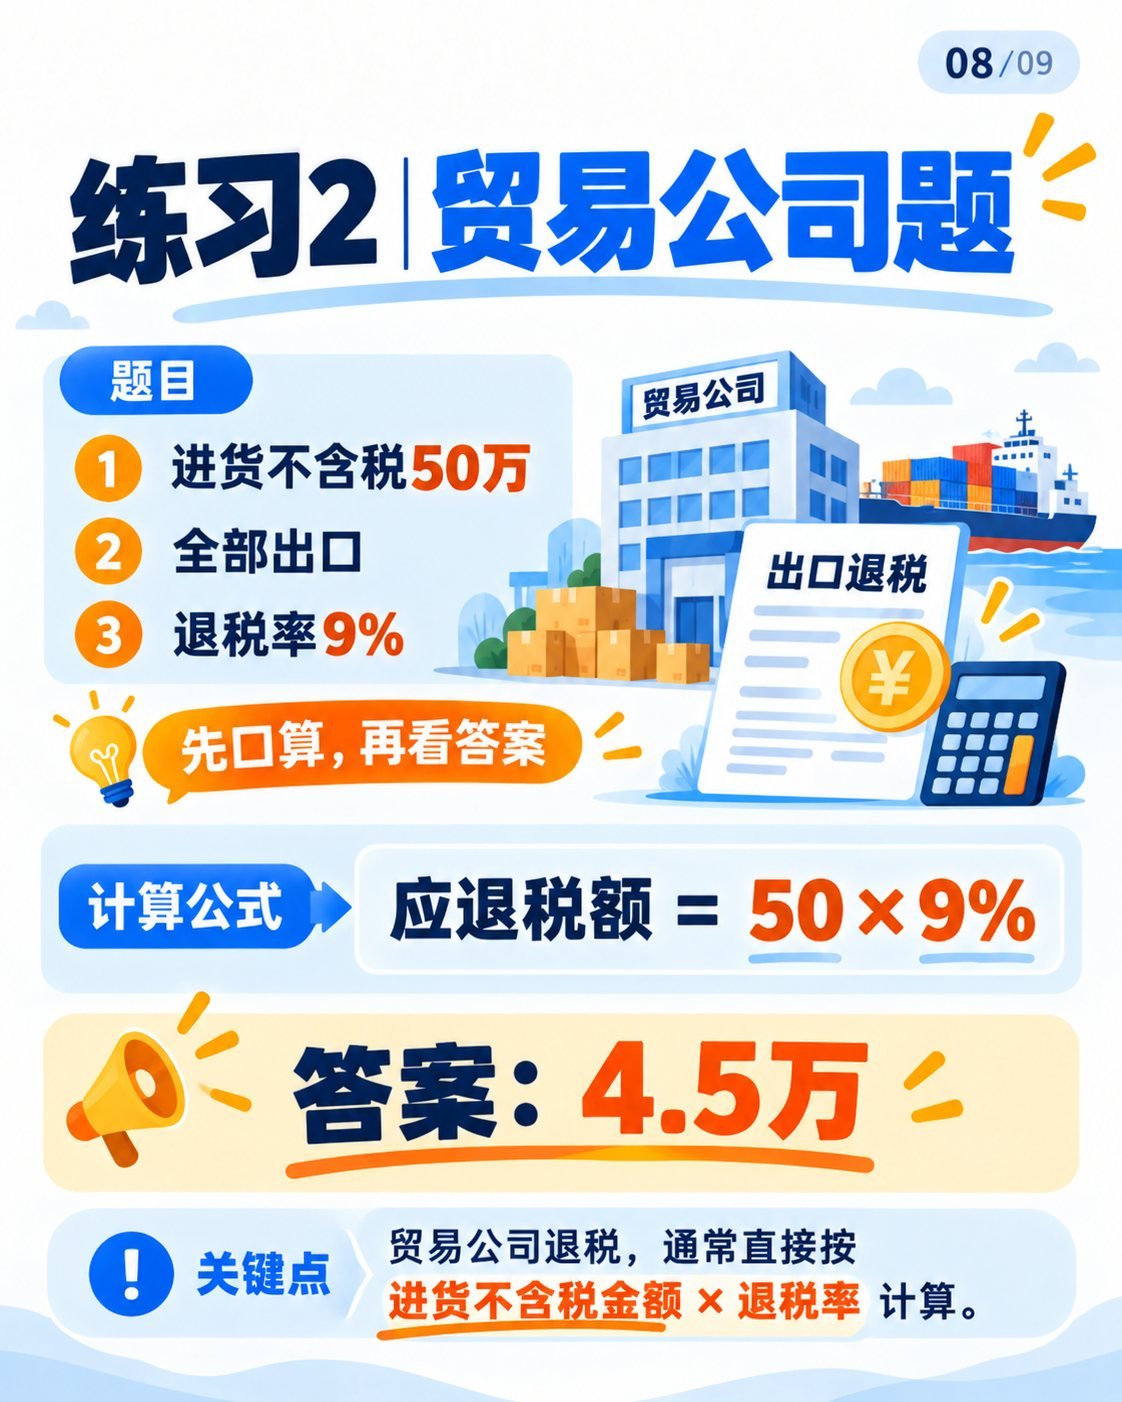
练习2:外贸企业计算题
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“练习2:外贸企业计算题”。外贸企业(免退税):购进货物出口,出口环节免税,依据购进凭证及适用退税率计算退税。
练习3:判断题和小结
在“出口退税入门第二期:9张图拆解计算案例”中,这张图聚焦“练习3:判断题和小结”。超过规定期限:如超过法定期限且不符合退(免)税条件,应根据适用政策判断税务处理,不宜继续按通常退税流程操作。