面向外贸新手讲清出口退税的基本原理、生产企业免抵退和外贸企业免退税,并用计算案例解释留抵税额、退税上限与申报重点。
生产企业与外贸企业两种方式 · 计算公式 · 具体案例
出口退税是外贸企业开展出口业务时需要理解的重要税收政策。本文从基本原理入手,分别介绍生产企业“免抵退税”和外贸企业“免退税”的计算方式,并通过五个具体案例逐步演示,帮助初学者理解退税额的计算过程及申报注意事项。
一、出口退税的基本原理
(一)出口退税的作用
货物从国内出口到国外,如果仍然负担国内生产、流通环节形成的增值税,可能影响其国际市场价格竞争力。出口退(免)税制度通过依法免征出口环节增值税,并对符合条件的进项税额进行抵扣或退还,减少出口货物所承担的国内税负。
本资料主要介绍货物出口涉及的增值税退(免)税。对于应税消费品,还需要根据具体政策判断消费税退(免)税的适用情况。
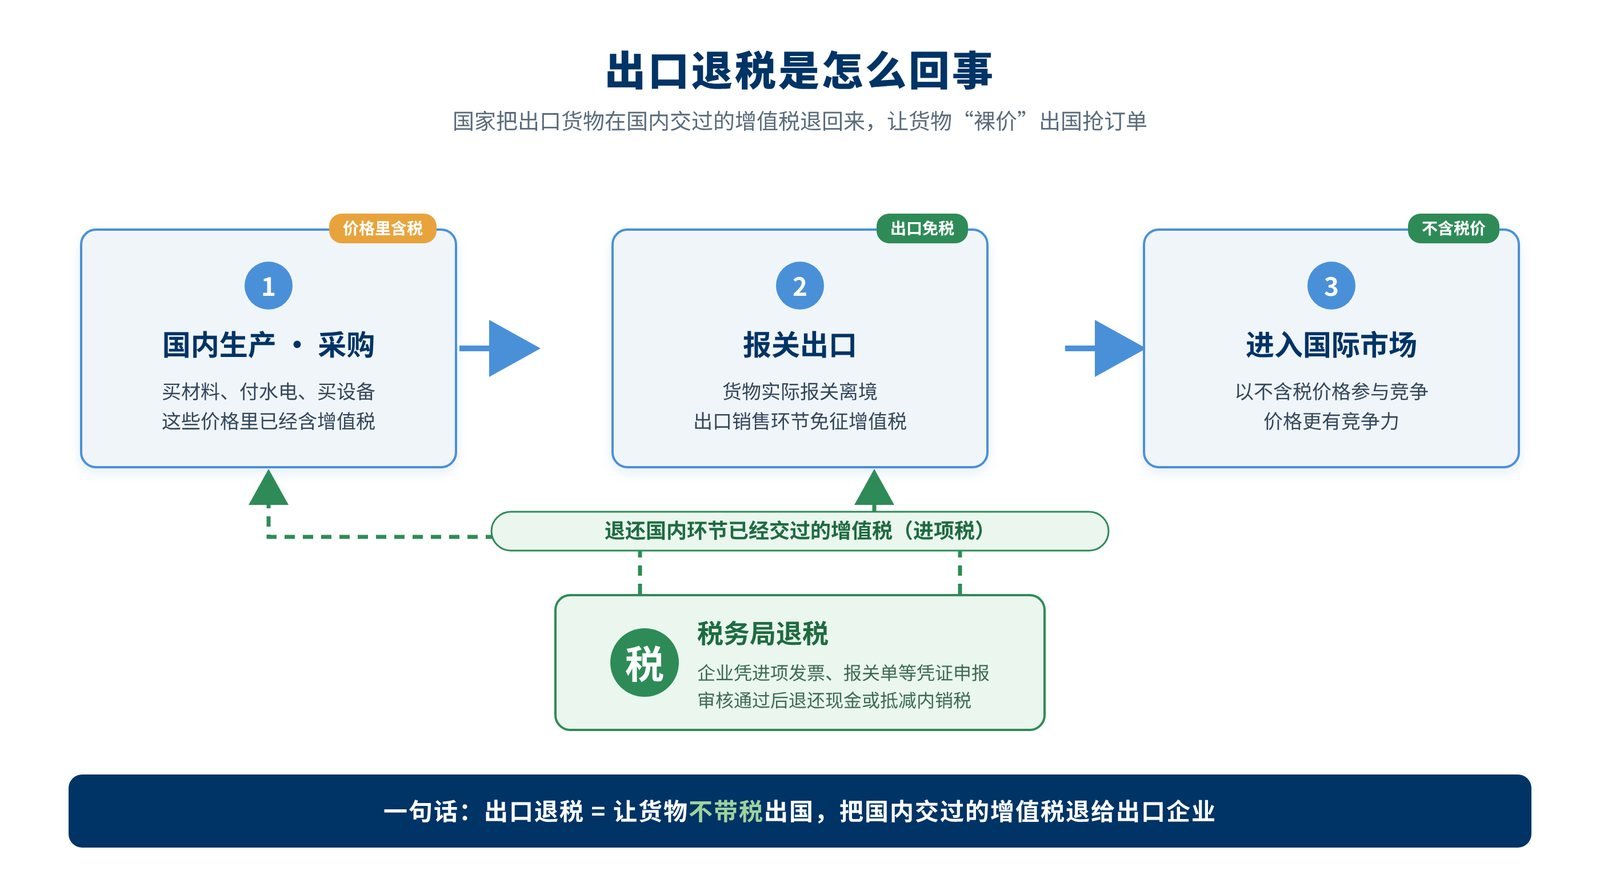
图1 出口退税的核心逻辑
(二)如何理解出口退税
简单理解:出口退税是对符合条件的出口业务,按照规定退还相关进项税额,使出口货物尽可能避免承担国内增值税负担。
(三)两个基础概念
进项税额:企业购进原材料、设备或货物等取得的、符合规定的增值税进项税额,通常需要合法有效的购进凭证作为依据。
销项税额:企业发生应税销售时,按照规定计算的增值税税额。
理解出口退税计算,关键是弄清进项税额在出口业务中如何抵扣或退还。
二、出口退税的两种主要方式
一般货物出口业务中,常见的两种退(免)税办法如下:
生产企业(免抵退税):自产货物或符合条件的视同自产货物出口,出口环节免税,进项按规定先抵减应纳税额,符合条件的留抵税额再办理退税。
外贸企业(免退税):购进货物出口,出口环节免税,依据购进凭证及适用退税率计算退税。
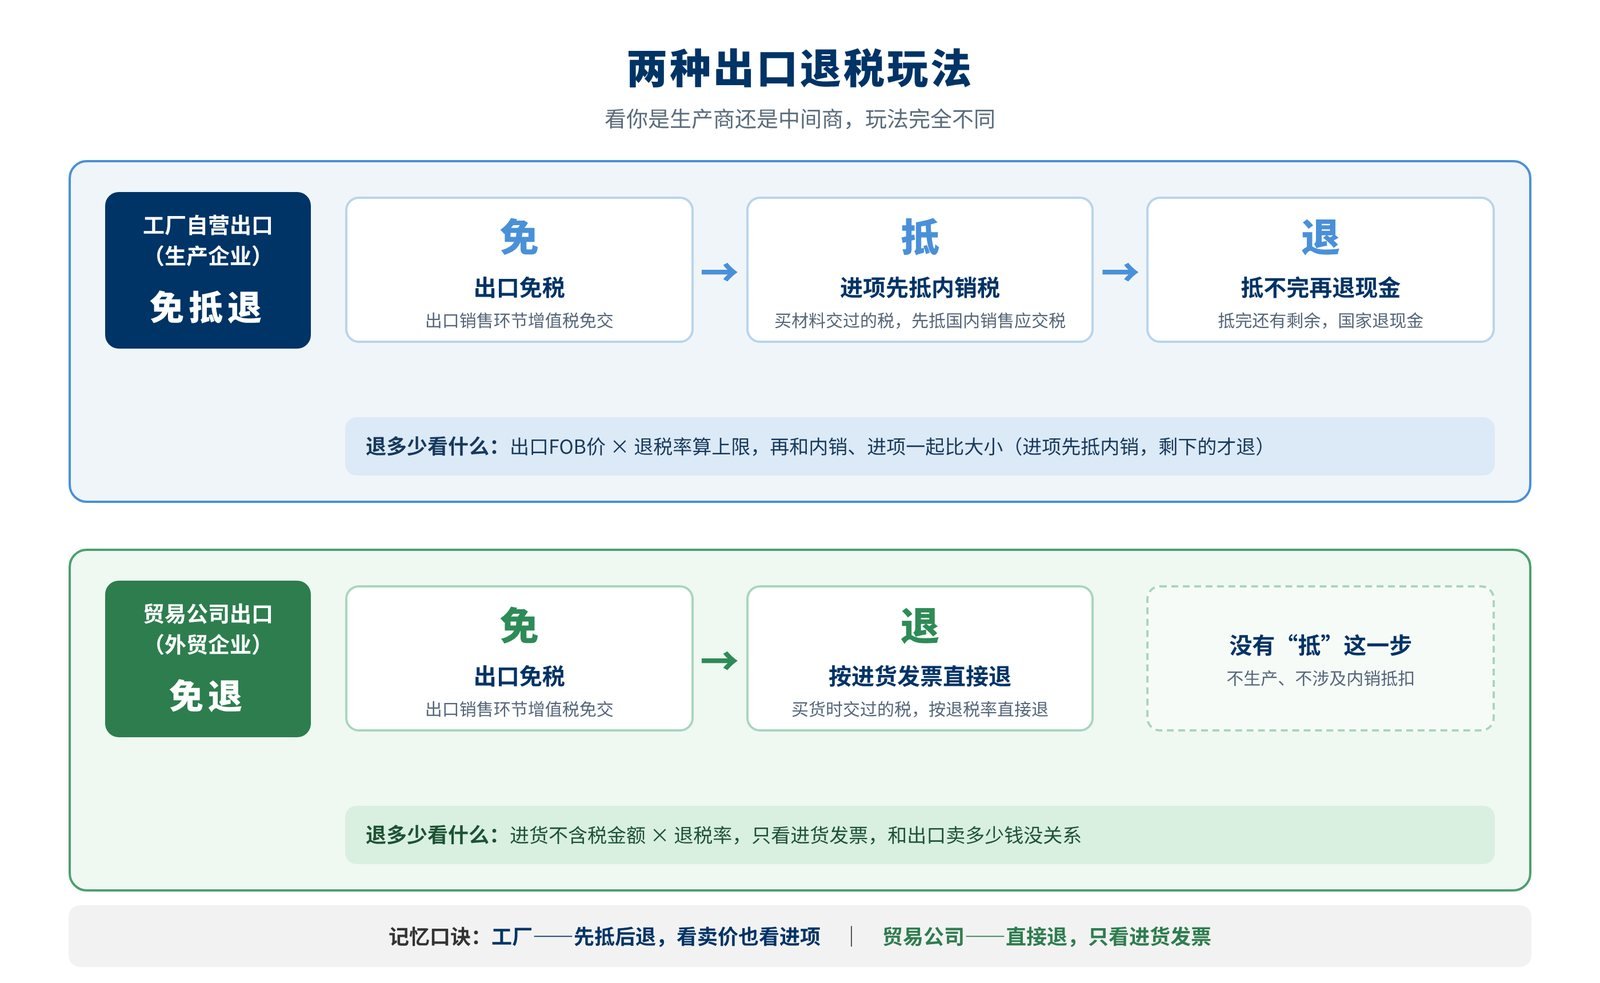
图2 工厂与贸易公司的两种退税路径
下面分别介绍两种办法的计算逻辑。
三、生产企业自营出口:免抵退税
(一)“免、抵、退”分别指什么
“免”:符合条件的出口货物,免征出口环节增值税。
“抵”:出口业务涉及的可抵扣进项税额,可按规定抵减企业内销应纳的增值税。
“退”:当期进项税额抵扣后仍有符合条件的留抵税额,在计算的免抵退税额范围内办理退税。
(二)免抵退税的四步计算方法
生产企业的免抵退税可分为四步计算。为便于理解,以下统一假设增值税征税率为13%、出口退税率为10%,二者相差3个百分点。该差额在本例中形成不得免征和抵扣的税额;实际税率应以具体商品和适用政策为准。
第1步 扣掉征退差
公式:不得免征和抵扣税额 =
出口FOB价(折人民币)×(征税率 − 退税率)
理解:该部分税额不能作为当期可抵扣进项税额参与计算。
第2步 算当月是交税还是剩税
公式:当期应纳税额 = 内销销项税额 −(全部进项税额 −
征退差)− 上期留抵税额
理解:在本例的简化条件下,结果为正数时需要缴纳增值税;结果为负数时,其绝对值为期末留抵税额,是计算当期实际退税额的重要依据。
第3步 算退税上限
公式:免抵退税额 = 出口FOB价(折人民币)× 退税率
理解:免抵退税额是当期计算实际退税和免抵税额的基础。
第4步 比大小,定退税额
留抵税额 ≤
免抵退税额:退留抵税额,差额部分叫“免抵税额”(意思是已经抵掉了内销税)。
留抵税额 >
免抵退税额:退免抵退税额,多出来的留抵结转到下个月继续抵。
理解:在本例中,实际应退税额取期末留抵税额与免抵退税额两者中的较小值。
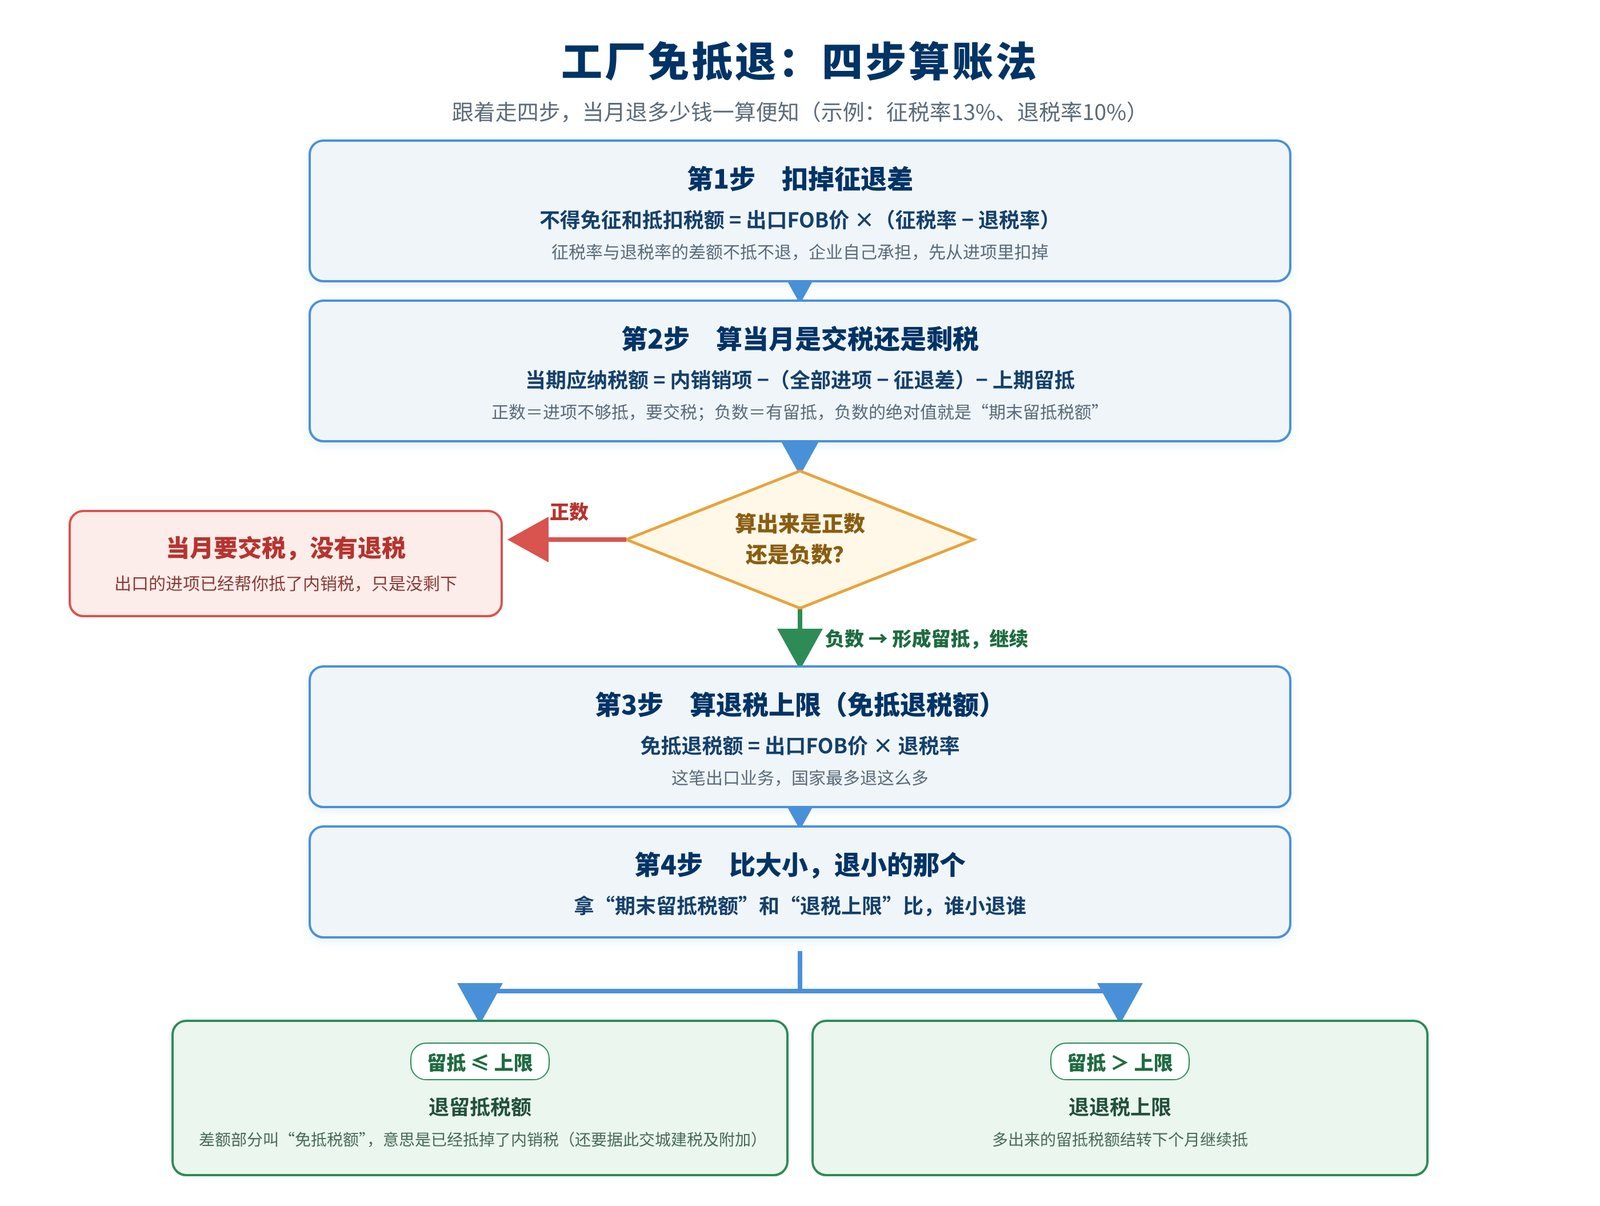
图3 工厂免抵退四步算账流程
(三)两个容易忽略的事项
一是“免抵税额”虽然不表现为现金退税,但仍需按照现行规定关注城建税及相关附加税费的计税影响。
二是如涉及进料加工等特殊业务,征退税差额与免抵退税额可能需要扣减相应金额,不能直接套用上述简化公式。
(四)生产企业退(免)税的基本条件
1.
企业通常为增值税一般纳税人;小规模纳税人出口货物一般适用免税政策。
2.
出口自产货物,或符合政策规定的视同自产货物等。
3.
按规定办理出口退(免)税备案,并履行适用的报关、代理出口等手续。
4.
对符合条件的货物履行报关出口、实际离境及会计销售处理等要求。
5.
按规定办理收汇,符合视同收汇情形的按政策留存相应材料。
6.
按照业务性质取得并留存合法有效的购进凭证和申报材料。
四、外贸企业出口:免退税
(一)核心逻辑
外贸企业通常购进货物后再出口,其退税逻辑与生产企业有所不同:
“免”:符合条件的出口销售免征增值税。
“退”:购进货物所对应、符合规定的增值税税额,按照退税计税依据和退税率计算退还。
以本资料讨论的常见购进货物出口情形为例,退税额主要根据购进货物的退税计税依据和适用退税率计算,而不是直接按照出口销售额计算。
(二)应退税额如何计算
公式:应退税额 = 采购货物不含税金额(专票金额)×
退税率
征税率和退税率的差额,计入出口销售成本,不退也不抵。
(三)进货凭证与报关信息的匹配
票货对应:报关单与对应购进凭证上的商品名称、计量单位等应符合申报匹配要求。确有合理差异的,应按照规定说明关联关系或折算依据。
五、生产企业与外贸企业的主要区别
退税办法:
生产企业:免抵退
外贸企业:免退
退多少看什么:
生产企业:出口额、进项税额、内销情况等综合计算
外贸企业:主要依据购进货物的退税计税依据和退税率
进项怎么处理:
生产企业:按规定抵减应纳增值税,符合条件的留抵税额再退
外贸企业:符合条件的进项税额按照退税规则计算退还
货物要求:
生产企业:一般为自产或符合条件的视同自产货物
外贸企业:购进货物出口,按要求核对报关与购进凭证
算起来:
生产企业:通常需要核算内销、进项、征退税差额及留抵
外贸企业:在常见情形下按购进计税依据乘退税率计算
附加税:
生产企业:需关注免抵税额涉及的附加税费
外贸企业:应依实际业务核查相应税费处理
六、五个具体案例:出口退税怎么算
以下五个案例用于演示计算步骤。除个别案例另有说明外,均假设增值税征税率为13%、出口退税率为10%,出口额按FOB折合人民币计算,并暂不考虑特殊贸易方式、进料加工及其他复杂调整事项。
案例1|工厂:进项刚够,退满留抵
服装厂10月数据:内销不含税100万元,销项税13万元;买材料花了200万元,进项税26万元;出口FOB折人民币100万元;上期没有留抵。
第1步 征退差 = 100万 ×(13% − 10%)=
3万元,从进项里扣掉,能抵的进项变成23万元。
第2步 当期应纳税额 = 13万 − 23万 =
−10万元,即留抵10万元。
第3步 退税上限 = 100万 × 10% = 10万元。
第4步 留抵10万 =
上限10万,退10万元,免抵税额为0。
结论:这个月退税10万元。
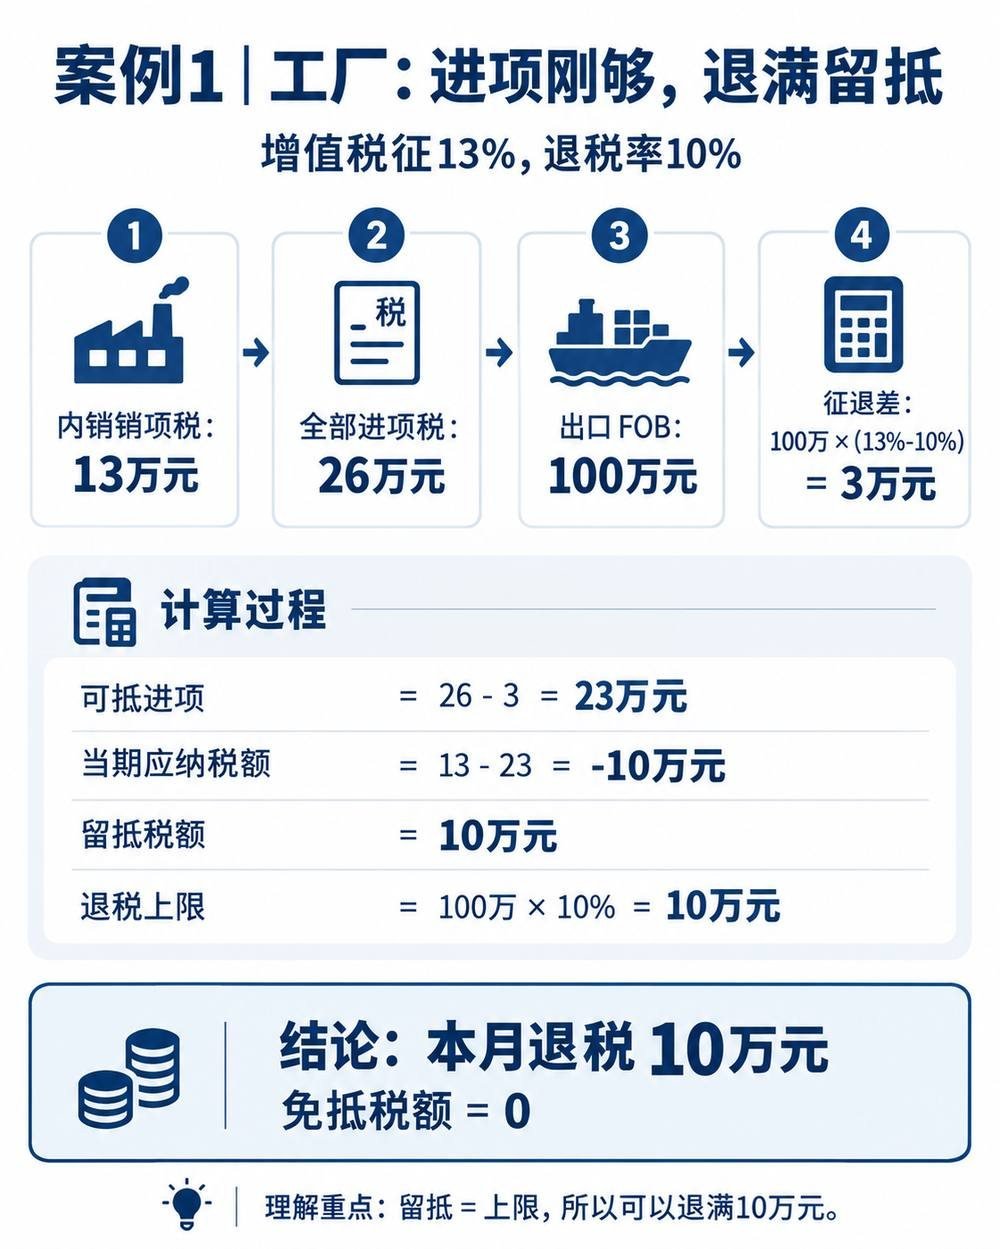
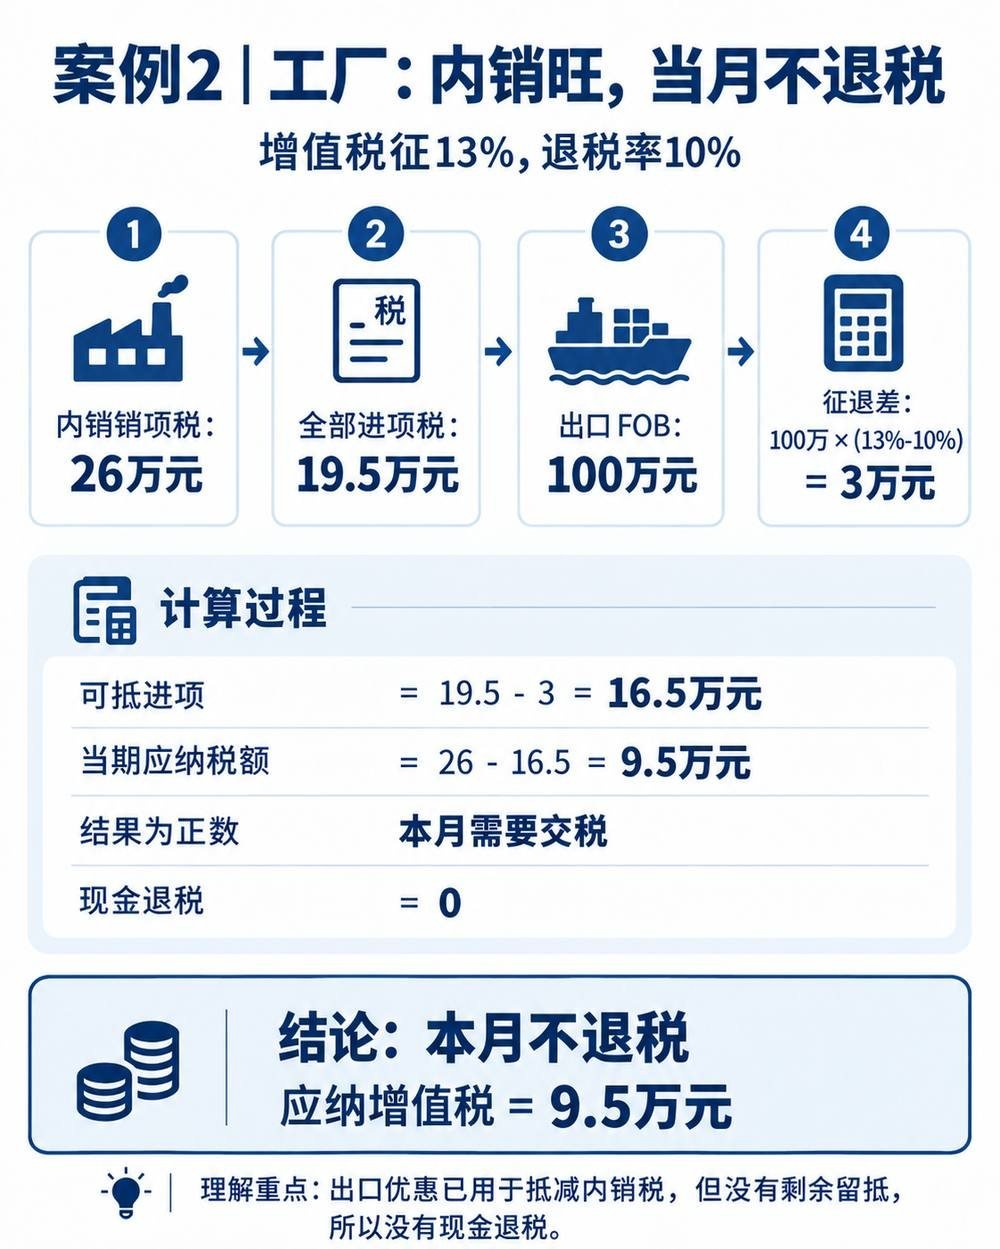
案例2|工厂:内销旺,当月不退税
同上工厂,内销做大了:内销不含税200万元,销项税26万元;买材料150万元,进项税19.5万元;出口还是100万元。
第1步 征退差3万元,能抵的进项 = 19.5 − 3 =
16.5万元。
第2步 当期应纳税额 = 26万 − 16.5万 = 9.5万元。
第3步 结果是正数,说明进项不够抵,这个月要交税9.5万元,没有现金退税。
结论:不是没享受到出口优惠,而是出口的进项已经帮你抵了国内税,只是没剩下。
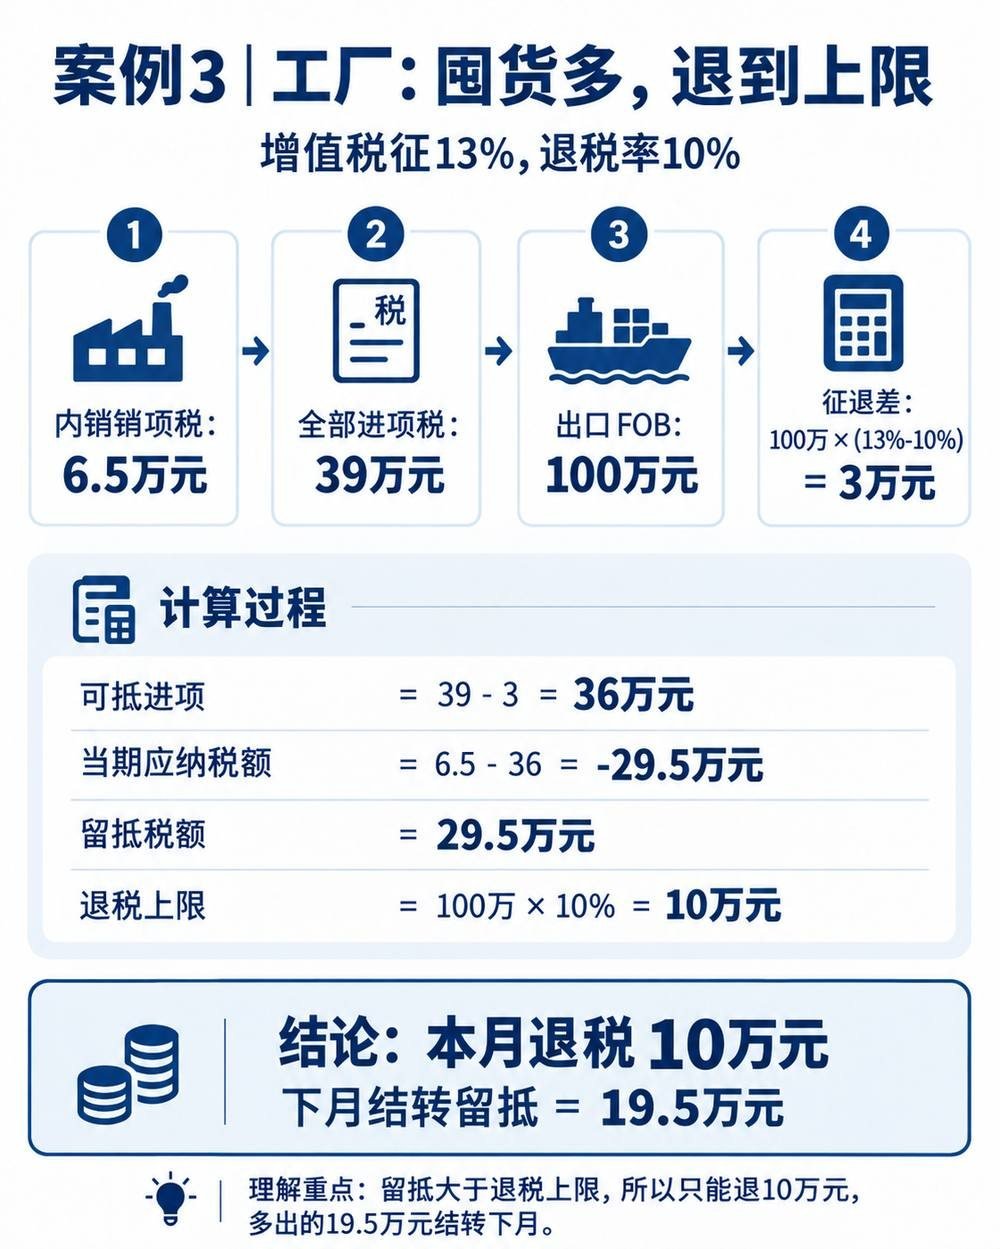
案例3|工厂:囤货多,退到上限
这个月囤了不少材料,国内卖得少:内销不含税50万元,销项税6.5万元;买材料300万元,进项税39万元;出口还是100万元。
第1步 征退差3万元,能抵的进项 = 39 − 3 =
36万元。
第2步 当期应纳税额 = 6.5万 − 36万 =
−29.5万元,即留抵29.5万元。
第3步 退税上限还是10万元。
第4步 留抵29.5万 >
上限10万,只能退10万元,剩下的19.5万元结转到下个月继续抵。
结论:这个月退税10万元,下月还有19.5万元留抵可用。
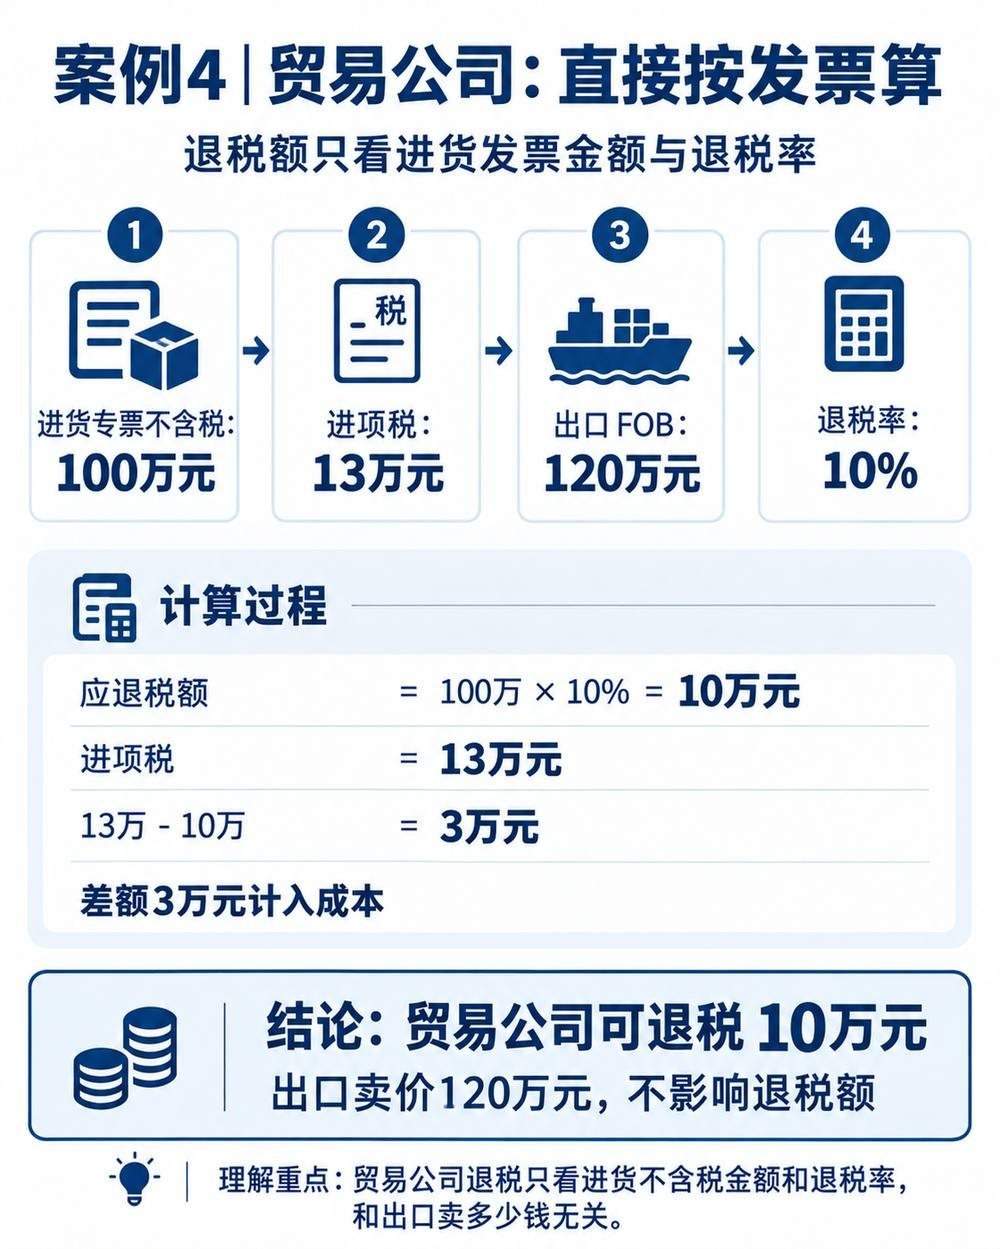
案例4|贸易公司:直接按发票算
贸易公司从工厂买货出口:进货专票不含税金额100万元,进项税13万元;全部出口,FOB折人民币120万元;退税率10%。
应退税额 = 100万 × 10% = 10万元。
剩下3万元(13万 − 10万)算进成本,不退不抵。
说明:本例的退税额按购进金额100万元计算,与出口销售额120万元并非直接对应。
案例5|同一批货,两种模式差多少
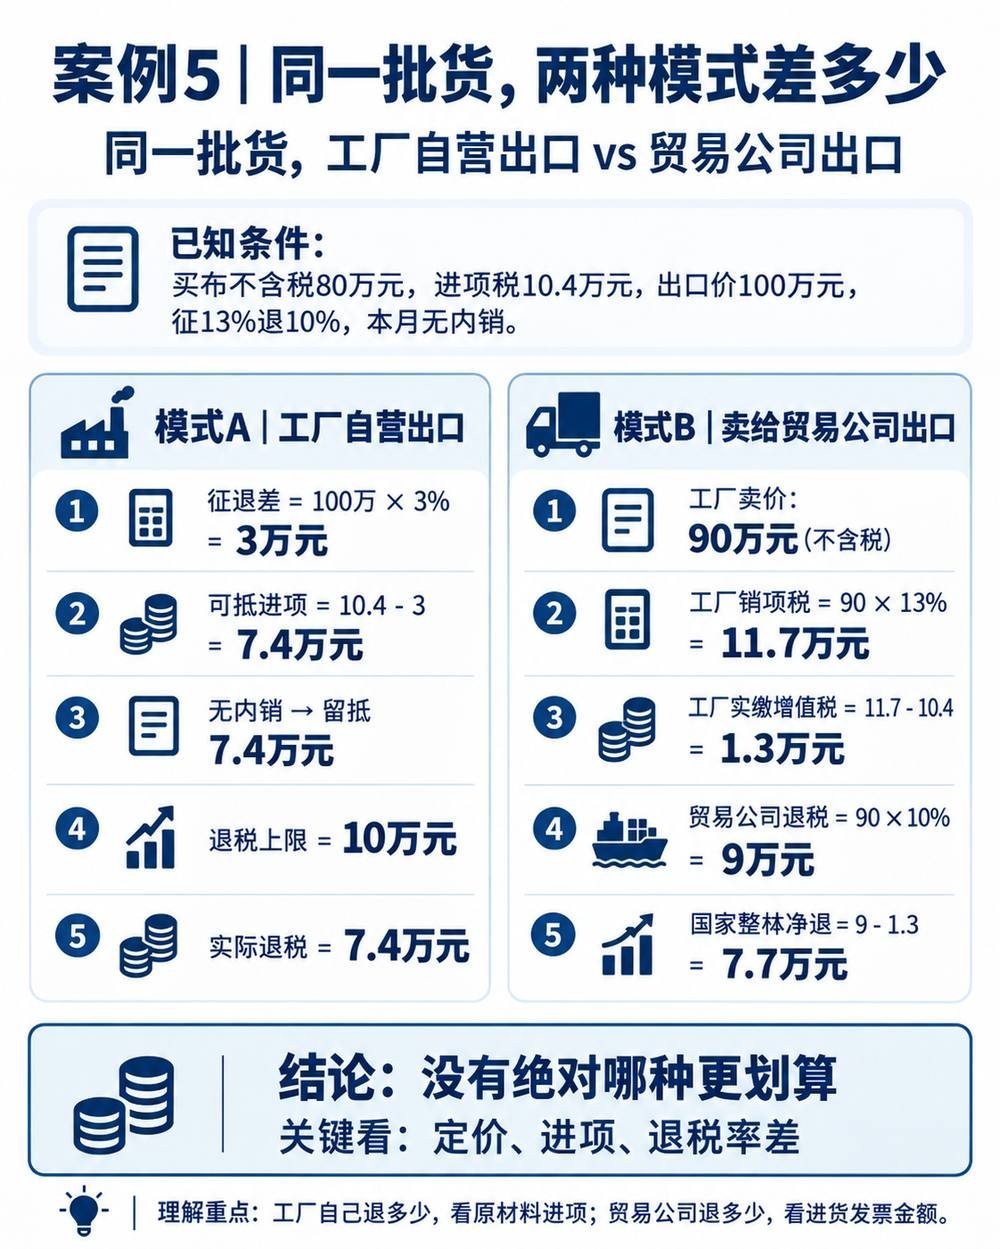
工厂做一批衣服:买布不含税80万元,进项税10.4万元;出口能卖100万元(征13%退10%);这个月没有国内生意。
模式A 工厂自营出口:
第1步 征退差 = 100万 × 3% = 3万元,能抵的进项 =
10.4 − 3 = 7.4万元。
第2步 没有内销,留抵7.4万元。
第3步 退税上限 = 10万元。第4步 退7.4万元现金。
模式B 工厂按90万元(不含税)卖给贸易公司,由贸易公司出口:
工厂这边:卖货销项税 = 90万 × 13% =
11.7万元,减进项10.4万元,实际交增值税1.3万元。
贸易公司这边:进货90万元,应退税 = 90万 × 10% = 9万元。
在上述简化假设下,两家企业的增值税收退合计:退9万 −
收1.3万 = 净退7.7万元。
案例说明:生产企业与外贸企业的退税计税依据不同;仅凭本例退税金额无法判断哪种业务模式更划算,实际还需结合交易价格、利润及税务处理综合分析。
七、出口退税政策变化与申报要点
(一)基本制度与计算逻辑
《中华人民共和国增值税法》及其实施条例自2026年1月1日起施行。生产企业免抵退税与外贸企业免退税是理解常见出口退(免)税业务的基础,实际适用应以企业性质、货物类型及现行政策规定为准。
(二)需要重点关注的政策变化
1. 退税率可能调整,直接影响实际退税金额。
近几年就调过好几轮:2024年12月1日起,取消铝材、铜材等产品的出口退税,光伏、电池等产品的退税率从13%下调到9%(财政部、税务总局公告2024年第15号)。2026年4月1日起,取消光伏等产品的出口退税,电池退税率从9%下调到6%,2027年1月1日起电池退税也取消(财政部、税务总局公告2026年第2号)。
因此,实际计算前应先核对商品编码、出口日期及当期适用的退税率;其他适用条件或申报管理要求也可能随政策调整。
2. 申报期限及收汇要求需要重点关注。
根据财政部、税务总局公告2026年第11号和国家税务总局公告2026年第5号,申报和收汇管理涉及以下重要时间节点:
常规申报:一般应自出口次月起,在规定的增值税纳税申报期内办理申报;次年4月30日是重要时间节点。按规定期限收汇或满足视同收汇条件,也是退(免)税管理的重要要求。
逾期申报:未在通常申报期限内办理的,应结合出口日期、退(免)税申报资料和收汇情况,核查是否仍符合规定的补报条件;出口后36个月为需要特别关注的期限。
超过规定期限:如超过法定期限且不符合退(免)税条件,应根据适用政策判断税务处理,不宜继续按通常退税流程操作。
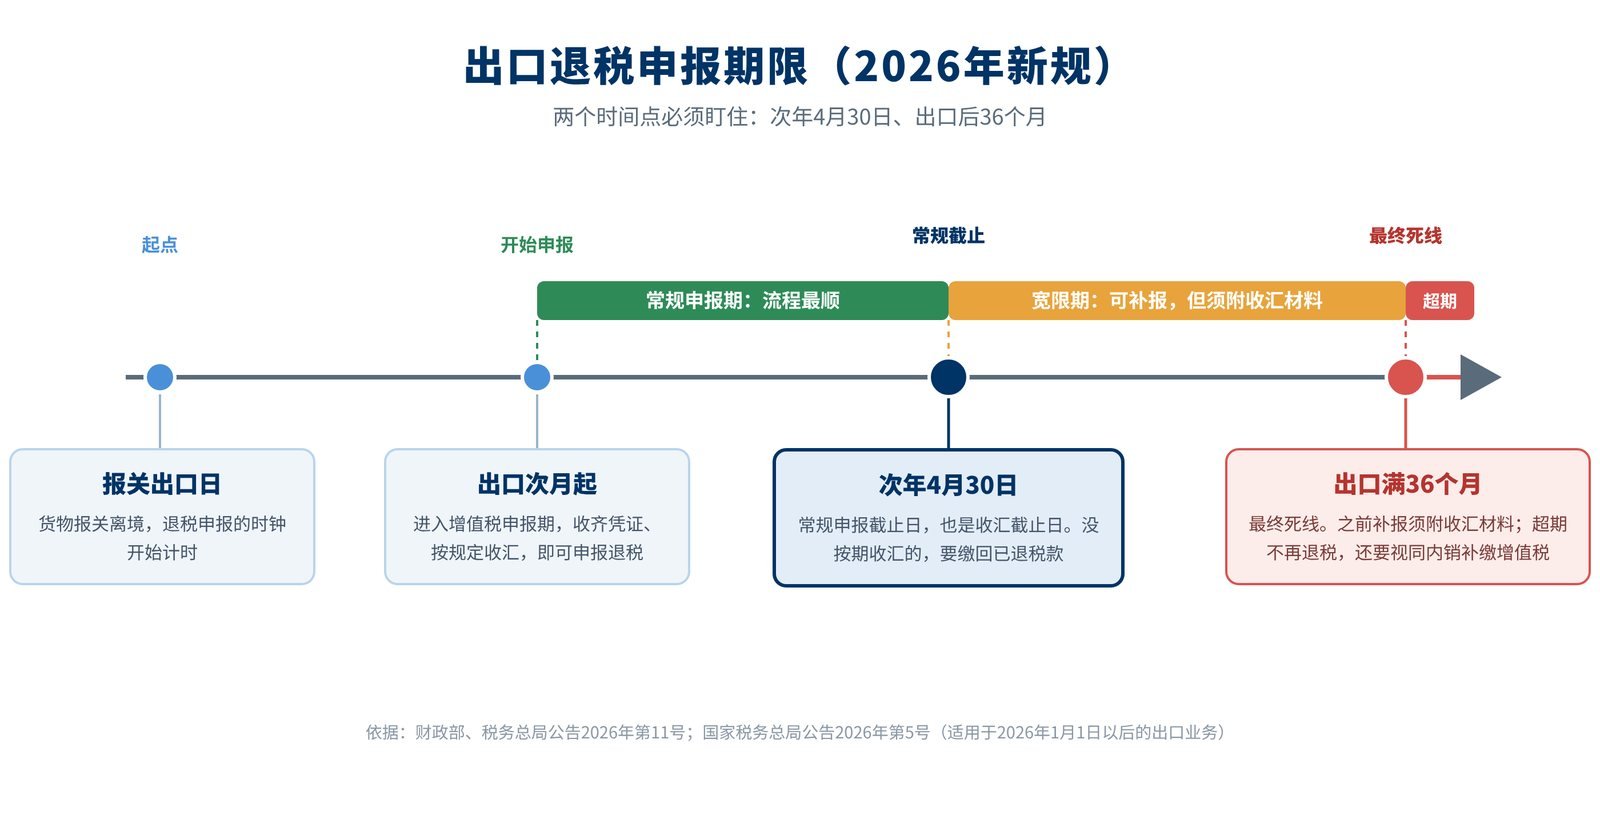
图4 出口退税申报期限时间轴(2026年新规)
3. 特殊业务的计算规则需单独核查。
例如进料加工业务涉及计划分配率备案、调整和核销;视同自产货物等适用条件也应按现行政策确认。
4. 新型出口业务可能适用专门规定。
跨境电商、市场采购等出口模式,可能根据具体条件适用退(免)税、免税或征税等不同政策,需要分别核查。
(三)日常操作应重点关注三件事
1.
核查退税率:结合产品HS编码、出口日期及适用政策确认最新退税率。
2.
关注期限:重点关注次年4月30日和出口后36个月等申报、收汇管理节点,并结合具体规定执行。
3.
完整留存资料:包括购进凭证、报关单、收汇材料以及合同、物流等规定的备案单证。
八、巩固练习
练习1
工厂某月内销销项税15万元,全部进项税20万元(没有免税料件),出口FOB折人民币100万元,征13%退10%,无上期留抵。当月退多少?
答案:征退差3万元,能抵进项17万元;应纳税额 = 15 −
17 = −2万元,留抵2万元;退税上限10万元。留抵小于上限,退2万元。
练习2
贸易公司进货专票不含税50万元,全部出口,退税率9%。退多少?
答案:50万 × 9% = 4.5万元。
练习3
判断题:贸易公司出口退税额和出口卖多少钱直接相关。( )
答案:错。贸易公司退税只看进货不含税金额和退税率,和卖价无关。
附录:相关政策依据
《中华人民共和国增值税法》(全国人大常委会通过;2026年1月1日)
《中华人民共和国增值税法实施条例》(国务院令第826号;2026年1月1日)
《关于调整出口退税政策的公告》(财政部、税务总局公告2024年第15号;2024年12月1日)
《关于调整光伏等产品出口退税政策的公告》(财政部、税务总局公告2026年第2号;2026年4月1日)
《关于出口业务增值税和消费税政策的公告》(财政部、税务总局公告2026年第11号;2026年)
《出口业务增值税和消费税退(免)税管理办法》(国家税务总局公告2026年第5号;2026年)
阅读提示:上述计算案例属于简化教学情形,并非具体企业的完整税务申报数据。出口退税率、申报期限、收汇及单证要求以实际出口日期、商品编码和现行税收规定为准。