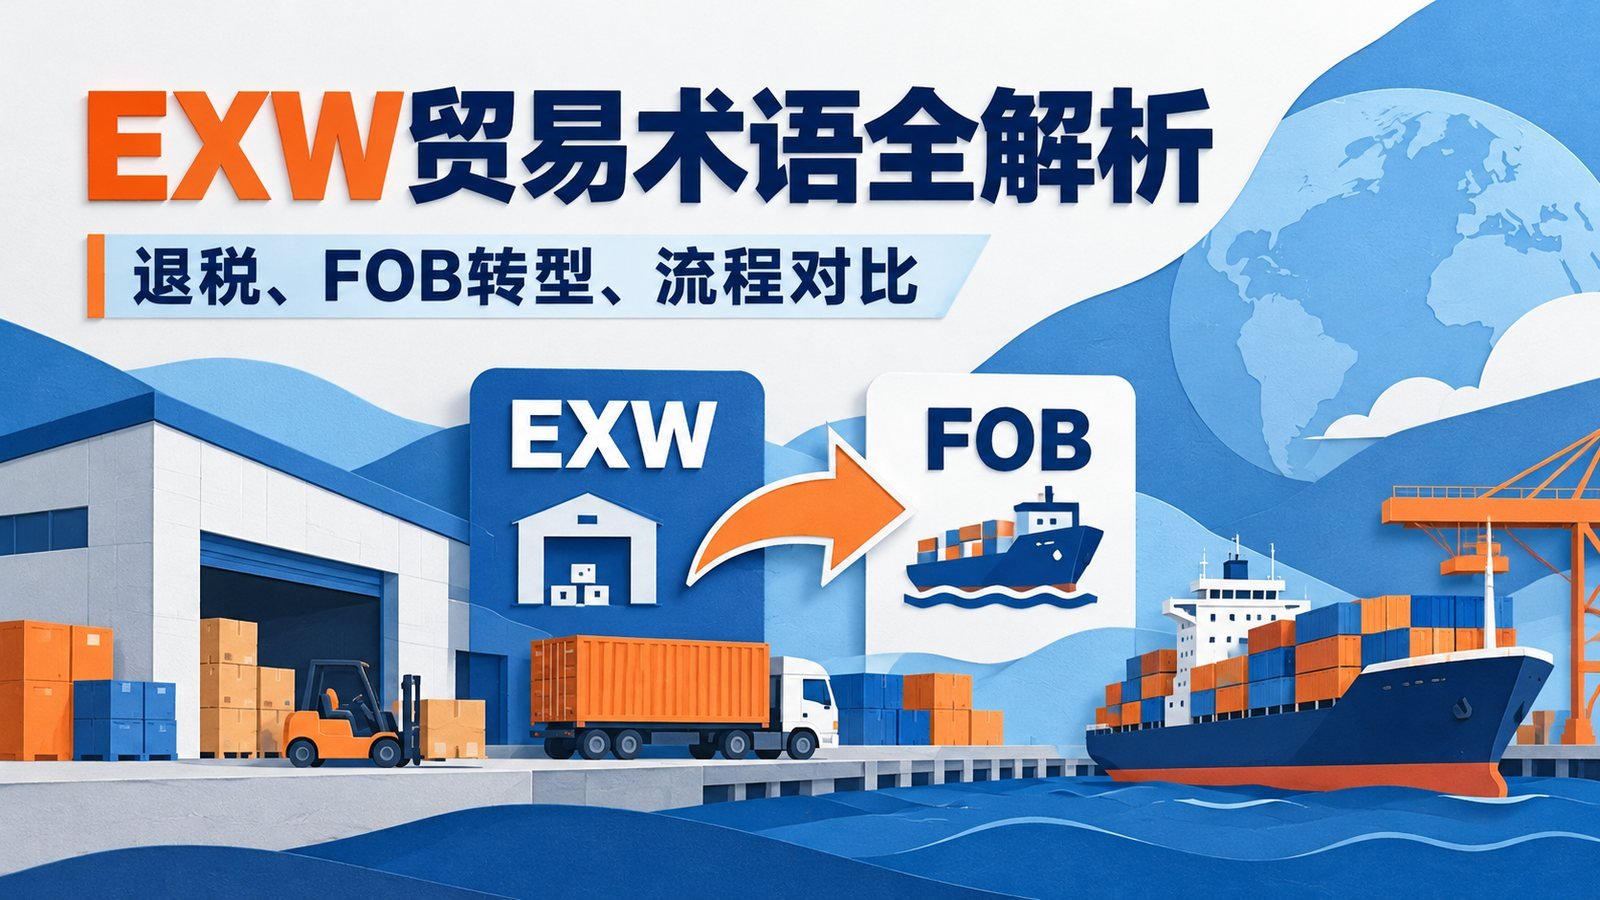
EXW工厂交货到底由谁装车、报关和承担风险?本文拆解EXW完整流程、出口退税条件、常见误区,并与FOB进行实操对比。
一、什么是EXW?
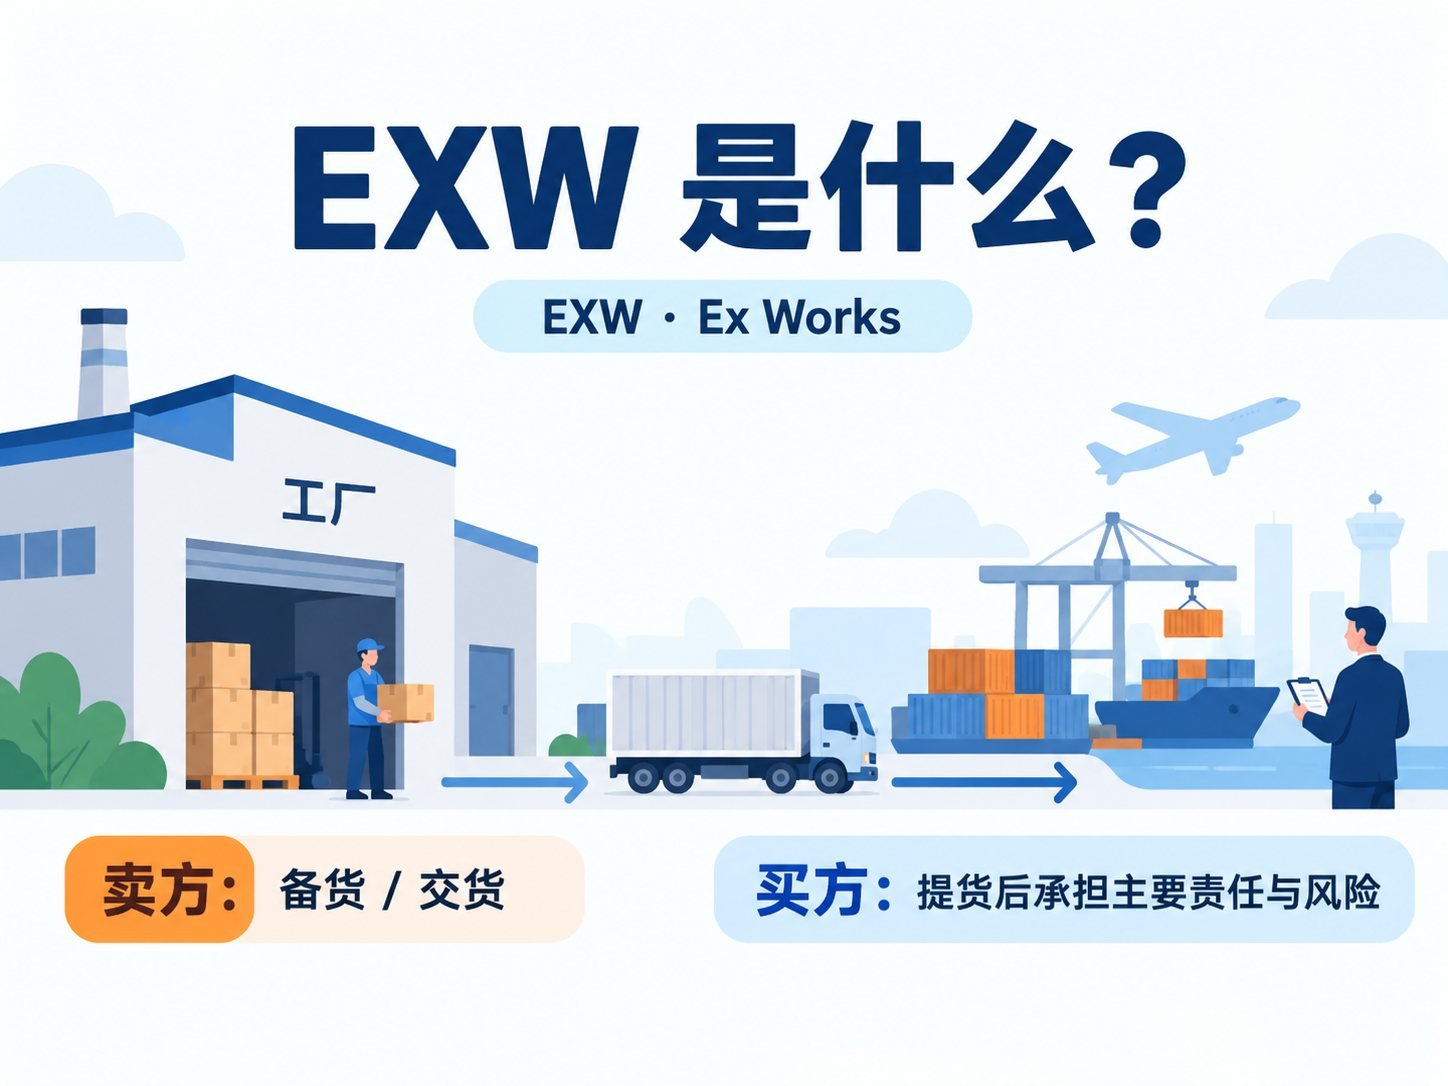
EXW(Ex Works,工厂交货)是《国际贸易术语解释通则®2020》(INCOTERMS®
2020)中卖方责任最小的贸易术语,指卖方在其所在地(工厂、仓库、车间等约定地点)将备好的货物交由买方处置时,即完成交货义务。
责任划分核心:
-
卖方:仅负责备货、在约定地点交付货物、提供基础货物资料;无义务办理出口清关、安排运输,也无义务将货物装上买方的运输工具(双方另有约定除外)。
-
买方:承担自交货地点起的全部费用和风险,包括装车、境内运输、出口报关、国际运输、保险、进口清关、目的地配送等所有环节。
适用范围:支持海运、陆运、空运、多式联运等全部运输方式。
二、EXW能退税吗?
结论:常规EXW操作下,卖方无法直接办理出口退税;仅在特定约定条件下才可退税。
1. 出口退税的核心前提
中国出口退税要求货物以卖方自身名义报关离境,同时满足:属于增值税/消费税征税范围、财务上做销售处理、外汇收汇合规(按企业分类管理要求执行)。
2.
常规EXW为何不能退税
标准EXW条款下,由买方负责出口报关,报关单上的“出口经营单位”为买方或其指定代理,卖方无法取得以自己为主体的出口报关单退税联,不满足退税主体条件,因此不能申请出口退税。
3. 可退税的特殊情况
买卖双方在合同中明确约定:由卖方代办出口报关手续,且以卖方自身名义完成报关,卖方取得完整的出口报关单、收汇凭证等全套退税资料,且企业具备进出口权和退税资质,则可以正常办理出口退税。
实务提示:很多工厂做EXW时,是向国内贸易公司交货并开具增值税专用发票,由贸易公司负责出口并退税——对工厂而言,这本质就是内贸销售,而非外贸出口。
三、为什么建议从EXW转成FOB?
FOB(Free On
Board,装运港船上交货)是海运/内河运输的主流术语,卖方负责境内运输、出口报关并将货物装上指定船只。从EXW升级到FOB,核心是获取退税收益、提升利润与交易控制权,具体原因:
1.
锁定出口退税,直接增厚利润
FOB下卖方自主报关出口,可正常享受出口退税,退税比例通常为货值的9%~13%(依产品HS编码而定),是外贸企业的核心利润来源之一;常规EXW完全无法享受退税,相当于变相损失收益。
2.
掌握货权,降低收款风险
-
EXW下买方上门提货后,卖方完全失去货物控制权,若买方后续出现付款违约,卖方难以追偿;
-
FOB下卖方掌握报关权和提单正本,可通过控制货权保障收款安全,同时规避买方指定货代的不规范操作风险。
3.
提升服务附加值与议价能力
EXW模式下卖方仅提供“工厂交货”,附加值低、议价空间小;转FOB后,卖方整合了内陆物流、报关、港口操作等服务,可在报价中包含合理服务费用,提升整体利润空间,也能为海外客户提供更省心的一站式服务。
4. 税务合规更清晰
EXW模式下,若货物实际出口但卖方未参与报关,税务层面容易被认定为“内销”,需全额缴纳增值税;FOB模式下出口流程清晰,可合规享受“出口免税+退税”政策,税务成本更低。
5.
积累终端客户,铺垫长期发展
EXW下卖方多对接采购商/中间商,难以接触终端海外买家;FOB模式下直接对接境外客户,可积累一手客户资源,为后续升级CIF、DDP等更高阶术语、打造自有品牌打下基础。
重要补充:若货物走空运、陆运或多式联运,对应应升级为FCA(货交承运人),而非FOB——FOB仅适用于海运/内河运输。
四、从EXW转FOB,需要具备哪些能力?
从“只做工厂交货”到“负责出口全流程”,企业需要具备以下核心能力:
1. 合规资质类
-
拥有自营进出口权(完成对外贸易经营者备案、海关备案、外汇名录登记);
-
具备增值税一般纳税人资质,完成出口退(免)税备案。
2. 报关与单证能力
-
能独立制作全套出口单证:商业发票、装箱单、销售合同、报关草单、申报要素等;
-
熟悉出口报关、报检流程,或有稳定合作的专业报关行;
-
掌握提单核对、产地证、商检等单证处理能力。
3. 物流与港口操作能力
-
能安排工厂到装运港的内陆运输、集装箱装柜、拖车调度;
-
熟悉港口杂费、码头操作、截关时间等规则,能管控物流时效与成本。
4. 财务与外汇能力
-
开立对公外汇账户,能合规办理外汇收汇、结汇;
-
财务团队熟悉出口退税核算、申报流程,能准确处理进项发票、出口收入、退税申报等账务。
5. 风险管控能力
-
熟悉国际结算方式(T/T、信用证等),能把控收款风险;
-
能应对港口滞港、甩柜、货物查验等突发情况,具备基础的物流风险处理能力。
过渡方案:初期能力不足时,可通过外贸代理公司、货代公司代办报关、物流等环节,逐步搭建自有团队。
五、EXW是不是等同于做内贸?
结论:EXW≠内贸,二者本质不同,仅交货场景相似。
表1 EXW与内贸对比
| 对比维度 | EXW(国际贸易术语) | 内贸(国内贸易) |
|---|---|---|
| 交易性质 | 卖方境内、买方境外,属于跨境交易 | 买卖双方均为境内主体,纯国内交易 |
| 结算规则 | 多为外币结算(或人民币跨境结算),受外汇管制约束 | 人民币结算,无外汇管制 |
| 清关属性 | 存在出口清关环节(仅责任在买方),货物最终离境 | 无进出口清关,货物不跨境 |
| 税务处理 | 合规出口可享受免税+退税;未报关则视同内销征税 | 开具增值税专用发票,按内销缴纳增值税,进项抵扣 |
| 适用规则 | 优先适用INCOTERMS国际贸易惯例,受两国法律约束 | 适用《民法典》等国内法律法规 |
实务误区:如果工厂做EXW的交易对象是国内贸易公司,工厂开增值税票给贸易公司——这种场景对工厂来说确实是内贸,但这是交易对象导致的,不是EXW术语本身的属性。标准EXW的买方是境外主体,本质仍属于外贸。
六、EXW的完整贸易流程
以境外买方、标准EXW条款为例,完整流程如下:
-
询盘签约:买卖双方洽谈货量、价格、交货期,签订EXW贸易合同,约定交货地点(工厂/仓库)、付款方式。
-
收款备货:买方支付预付款(如30%
T/T),卖方按订单生产备货。 -
交货通知:货物备好后,卖方向买方发出《提货通知》,告知货好时间、地点、提货所需资料。
-
买方提货:买方自行安排拖车/货车到指定地点提货;卖方协助核对提货人身份,将货物及随货单证(箱单、发票、合格证等)交付买方。
注:标准EXW下卖方无义务装车,装车费用和风险由买方承担;若约定卖方装车,需在合同中额外说明。
-
风险转移:货物交由买方处置后,所有灭失、损坏风险由买方承担。
-
出口与运输:买方自行负责出口报关、检验检疫,安排国际运输、保险,以及目的港清关、配送。
-
尾款结算:买方确认提货后支付剩余尾款;卖方完成财务结汇与账务处理。
对比FOB流程:FOB在上述基础上,增加了卖方安排内陆运输、出口报关、港口装船、领取提单的环节,卖方将提单交付买方后,完成交货义务。